
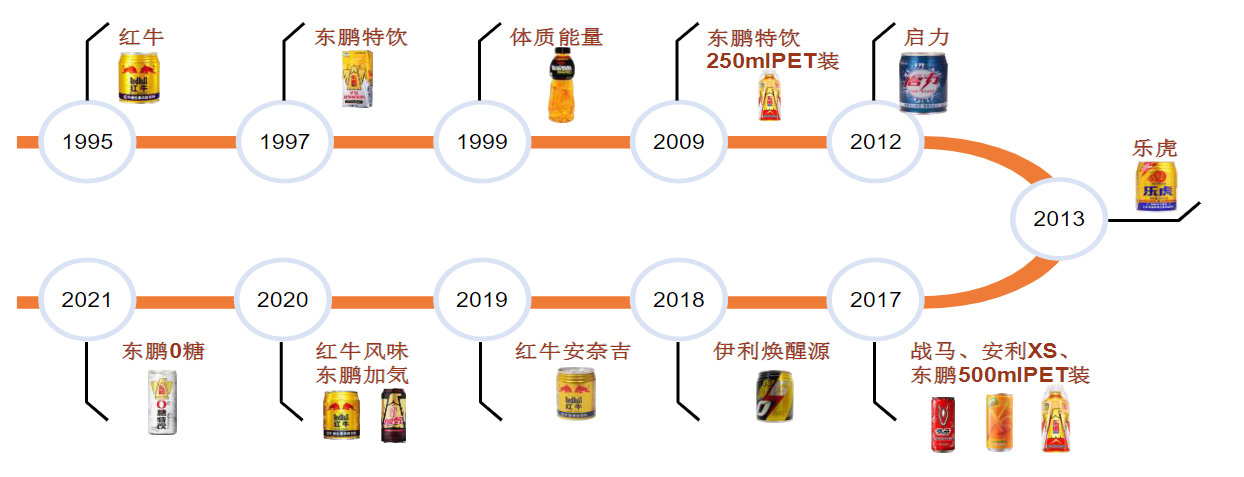
2021年随着人均收入水平提升、公路运输业的发展、体育活动的普及和加班文化的盛行,能量饮料消费群体及消费场景迎来双升,2006-2016 年行业收入CAGR 达 28%(销量 CAGR 为 31%,单价 CAGR 为-3%,量增为主要驱动力,单价下滑主要由于红牛强品牌力锁定行业定价天花板,国产品牌通过性价比差异化竞争切入市场),期间红牛长期为我国能量饮料代名词,份额一度近90%;2016 年红牛商标权之争令华彬对红牛资源投入陷入停滞,国产品牌迎来突围机遇,剔除疫情影响,2016-2019 年行业 CAGR 放缓至 9%(销量 CAGR 为 12%,单价CAGR 为-3%),2020 年受新冠疫情影响,行业销售额442 亿元,同比减少8%(销量同比减少5%,单价同比减少3%)。
(1) 随着消费群体扩容与消费场景裂变,行业需求有望保持景气 分拆下游消费群体来看,我国能量饮料目前主要包括司机、公务员、白领和学生,对应长途驾驶、加班、运动等抗疲劳类消费场景,我们认为未来行业增长驱动力在于:1)外卖快递和网约车行业的发展、市场教育、运动群体扩容加速能量饮料在现有消费场景下的渗透;2)产品创新以及消费者培育催生消费场景裂变,向电竞、旅游、聚会等休闲类场景延伸。
长途驾驶等体力劳动场景:快递、外卖及网约车行业方兴未艾,推动消费群体持续扩容。1)能量饮料进入我国初期便以长途司机等高强度、高时长的蓝领为核心消费群体,受益于 2000-2010 年公路运输业的快速发展能量饮料消费的基本盘不断扩大,2011 年起我国运输业步入成熟期,客车及货车销量增长陷入停滞,预计未来长途司机等消费群体为能量饮料需求的高粘性基本盘;2)随着互联网经济的兴起,2016 年起以外卖骑手、快递员和网约车司机为代表的新蓝领人群逐步壮大,2016-2020 年 CAGR 达 22%,2020 年受疫情影响增速有所放缓,未来随着市场消费下沉,三线及以下城市新蓝领职业增长潜力巨大,为能量饮料需求增长的重要驱动力。
(2)咖啡、茶饮等替代品对能量饮料需求影响有限 能量饮料独享体力劳动和运动类消费场景,需求基本盘牢固。能量饮料满足消费者提神、体力补充需求,咖啡、茶饮则满足消费者提神、情感和社交需求,消费诉求决定消费场景,因而能量饮料独享长途驾驶等体力劳动、运动类场景,咖啡、茶饮则独享到店消费的社交类场景,能量饮料同咖啡和茶饮的替代主要发生在熬夜加班等脑力劳动场景以及非到店消费的休闲类场景。体力劳动、运动类场景在能量饮料消费结构中占比近70%,为其需求景气提供强支撑。
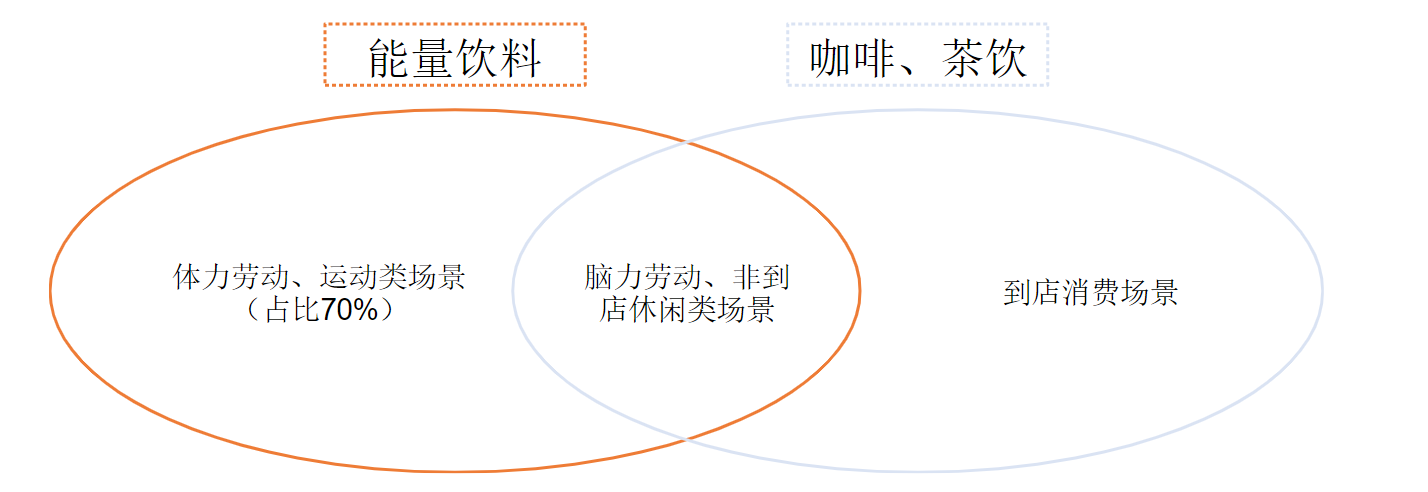
替代场景中,有望通过错位竞争共同做大蛋糕。1)脑力劳动场景下,能量饮料、咖啡等产品在白领、学生等群体中渗透率仍然有较大提升空间,以当前白领群体中的主流提神产品咖啡为例,2020 年我国人均生咖啡消费量仅0.2 千克,仅为日本/美国的4%/3%,未来能量饮料和咖啡天花板较高。2)休闲场景下,近年现磨咖啡、现制茶饮快速渗透,其中现磨咖啡商务休闲属性较强,现制茶饮倾向下午茶等休闲场景,而能量饮料品牌通过赞助电竞、音乐节等方式实现导入,更强调激情与活力属性,我们认为在消费升级趋势下,消费者对于健康、口感以及更好的社交体验需求有望快速增长,能量饮料、咖啡和茶饮在产品创新、品牌打造方面将展开错位竞争,绑定各自的细分场景与群体,共同做大蛋糕而非切割份额。
(3)随着产品创新及消费者培育带来消费场景裂变,能量饮料行业长期空间广阔。从海外发达国家案例来看,美国如Monster等品牌除了传统的果味,还推出咖啡、巧克力、牛奶、茶饮等风味;日本能量饮料品牌则延伸出改善食欲、强健体质等功能属性,带来消费场景的拓展,根据Euromonitor,美国和日本能量饮料消费量在软饮料中的占比持续提升。2020 年我国能量饮料人均消费量1.6 升,仅为美国/日本的 18%/45%,随着产品创新及消费者培育,能量饮料消费场景有望进一步拓展,长期成长空间广阔。