
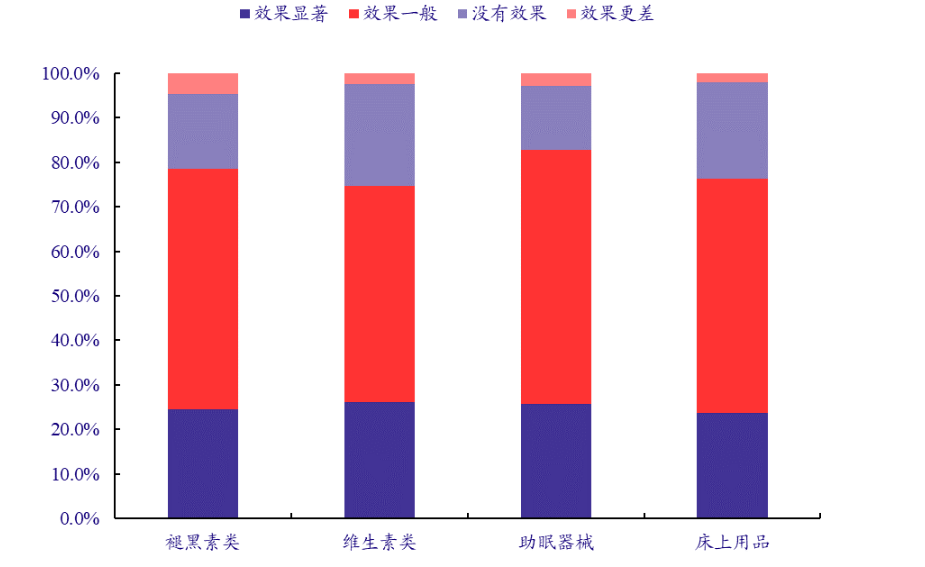
从消费者购买的具体产品来看,目前消费者仍主要采用物理助眠方法,渗透率较高的主要是眼罩、眼贴、枕头和耳塞等家居用品。据艾媒咨询调查,2021 年购买助眠工具的中国网民中,43.5%网民购买眼罩或眼贴;30.1%网民购买决明子枕头或乳胶枕头;25.8%网民选择购买隔音耳塞。上述产品是科技含量较低的消费品,且各品牌同质化严重,市场竞争激烈,不利于诞生大品牌。消费者选择上述家居用品可能是因为其使用便捷,且使用周期较长,不像药物或保健品那样需要持续购买。但这种消费习惯也说明了中国消费者连续消费意愿不强,助眠产品开发和消费较为缺乏科技加持。若要进一步开拓睡眠经济市场,挖掘消费者的持续消费潜力,仍需培育中国消费者在睡眠领域重科技、重疗效、持续消费的习惯。
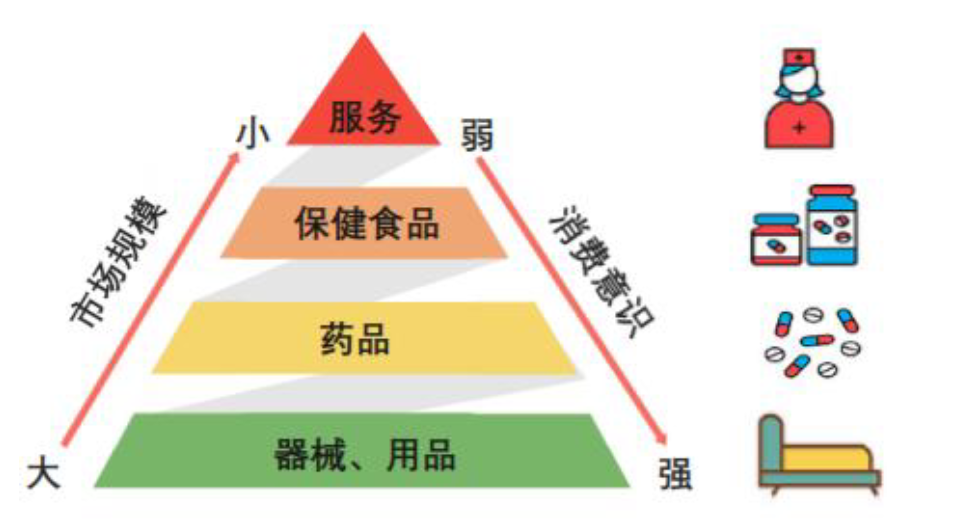
(1) 药物保健产品渗透率较低 睡眠经济产品主要分为家居硬件、药物保健和助眠APP 三类产品或服务模式。家居硬件除了传统的床上用品和家具外,比较流行的还有智能手环等“黑科技”硬件产品,主要通过面料、材质或黑科技改善消费者睡眠环境舒适度。药物保健消费主要分为药物和保健品,直接通过生理作用调节用户睡眠状态,例如现在比较火热的褪黑素相关产品。助眠 APP 是互联网时代的新生产物,本质上是互联网平台服务,通过播放声音、记录睡眠数据或帮助消费者形成良好睡眠习惯以促进入睡,主要包括声音助眠类、作息习惯类和监测记录类 APP。目前,睡眠
经济仍以家居硬件消费为主,药物保健渗透率较低,未来仍有提升空间。根据头豹研究院的估算,家居硬件消费占睡眠经济约七成,药物保健消费占睡眠经济约两成,助眠 APP 消费占比仅约一成。
(2)药物保健类产品成长可期 睡眠经济规模庞大,且总量稳步增长。2016-2020 年间,中国睡眠经济整体市场规模已从2616.3 亿元增长至3778.6 亿元,复合年化增长率约9.6%,市场总量常年稳步增长。分类来看,家居硬件中的床上用品等消费产品竞争激烈已是红海市场,只有近年来新兴的智能电子设备等科技属性较强的产品成长前景较好;药物保健类产品虽然渗透率较低,但其年平均增长率可达15%,渗透率有望进一步提高;助眠 APP 虽然渗透率更低,但是由于其尚未探索出合适的盈利模式,且容易面临互联网大平台等头部玩家的竞争,目前成长前景仍然不稳定。综上所述,睡眠经济中药品保健类产品属于成长前景较为确定的蓝海市场,有望更多受益于国人日益庞大的睡眠需求。
(3)消费者更愿接受平民价格,国产保健品有价格优势 消费者普遍更愿接受平民价格的睡眠保健品。据艾媒咨询调查显示,2021 年中国 44.5%网民接受的助眠保健品价格低于 100 元;32.1%网民接受的价格为 100-300 元;而 15.7%网民能接受的价格在300-500 元。对比之下,能接受500 元以上助眠保健品的网民相对较少,仅为7.7%。整体而言,消费者更倾向于平民价格区间的睡眠保健品。这种价格接受程度表明更便宜的国货和进口保健品竞争仍有一战之力。
传统家居硬件消费属性更强,更易遭到同质化竞争;电子智能硬件虽然黑科技属性较强,但是要投入更多的研发成本。药物保健类产品只要经过实验认证,其疗效一般比其他手段更好,但是研发投入大且国家监管严格,新药上市也需要较高的推广成本。助眠 APP 虽然推广成本比家居硬件和药品保健产品更低,但是尚未找到合适的盈利模式,且 APP 功能大多同质化,开发和复制比较简单,容易面临大型互联网平台的竞争,发展前景最为不稳定。从发展前景看,目前家居硬件中的电子智能硬件和药物保健类产品成长较快,渗透率有望提升。