
进入2021年底 ,我们看到品类的红利转弱。以彩妆为例,2020 年 9 月至 2021 年 9 月,彩妆护肤一级类目行业增长均值为-3.1%,其五大品类中底妆、唇部彩妆、香水、美妆工具、眼部彩妆中,除了美容工具表现相对较好外,其他大品类都出现了一定程度的下滑或增速回落。在经过前几年浩浩荡荡的彩妆创业潮后,彩妆赛道头部品牌格局基本稳定,花西子、完美日记、Colorkey 作为前三领跑国货彩妆赛道与其他国品牌拉开差距,彩妆品牌大规模跑马圈地时期已过。流量方面,在经历过微博、微信公众号、小红书、抖音短视频等流量平台红利之后,目前抖音与快手直播电商存在一定的流量机会,但全域社媒的运营已成为大多数品牌标配,时间差红利越来越少。
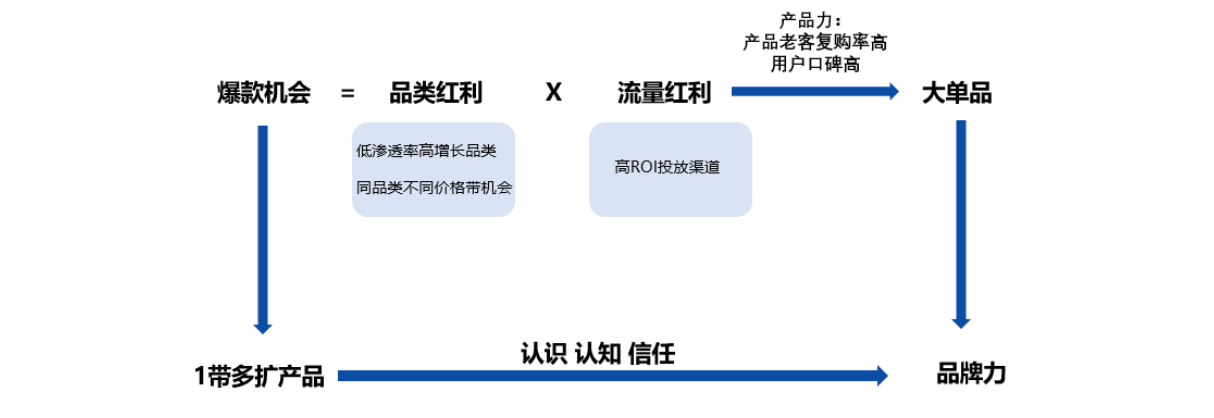
一、道品到品牌的考验。爆品依赖于新客,拉新尤为重要。而大单品依赖于新客叠加老客的持续复购,高口碑、高复购,整体单品利润率会随老客占比提升持续走高。同时销量的增长并不等同于品牌力的增长,我们认为只有随着大单品由 1-N,消费者形成从认识到认知再到信任,品牌力才算真正建立起来。
品牌的长期增长和价值由基本盘和增量共同决定,过去的几年新锐品牌的增长往往聚焦于做增量,而品类红利和流量的红利恰巧契合了新锐做增量的特点,当前时点品类红利减弱、流量红利的逐渐消退以及化妆品新监管时代的共同作用将推动新锐品牌加速过渡到“品牌时代”,新锐品牌面临洗牌。过去过度依赖于渠道和营销,靠不断拉新做大销量缺乏复购,缺乏产品力的新锐品牌将面临淘汰,头部新锐在资本的助推下已然步入头部美妆集团行列,而其他众多小而美的新锐品牌也为后续行业整合、并购提供基础。
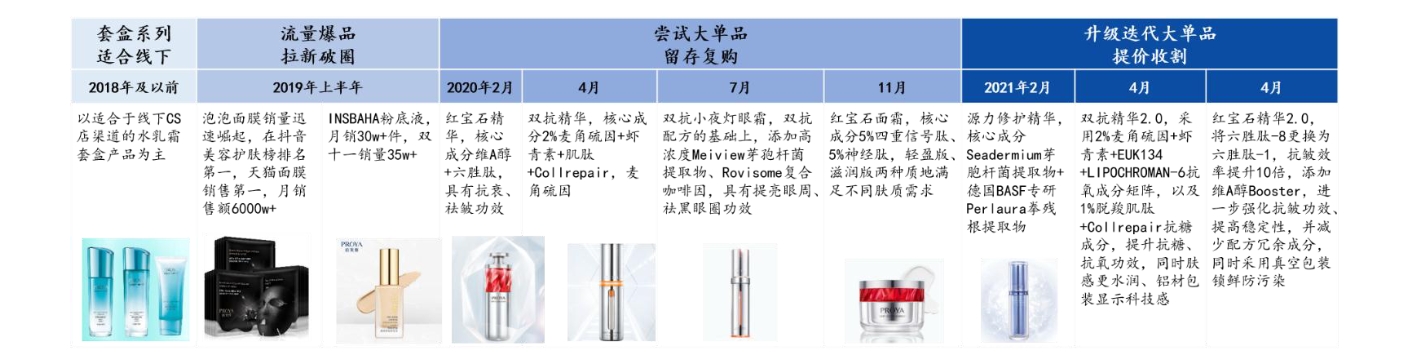
二、本土美妆集团:分化加剧,寻找中国本土大集团 传统本土美妆集团面临渠道线上化、品牌年轻化、集团多品牌化的三重考验,疫情影响下线下渠道承压,转型窗口期缩短,头部品牌表现分化。根据欧睿数据,2020 年前五的本土化妆品(护肤+彩妆)集团分别为百雀羚集团、伽蓝集团、上海家化、上海上美及珀莱雅,而逸仙电商、贝泰妮作为新势力凭借彩妆和功能性护肤品两大细分道强势崛起进入前十。近年来传统本土强势品牌均面临共同的三大问题,即品牌年轻化、渠道线上化以及集团多品牌化。
本土化产品、本土化的核心成分以及契合本土需求的微创新有望帮助本土企业在产品上取得成功。回顾韩国本土集团的崛起,同样面临着欧美日品牌的强势竞争,但韩国美妆企业依然在高端和大众渠道上均取得了最高的市场份额,我们认为有以下经验值得借鉴:一、聚焦本土成分,以爱茉莉太平洋集团为例,公司一直致力于物原料的研究开发,其核心的人参、绿茶、豆类等本土原料为雪花秀、悦诗风吟、吕等品牌奠定了品牌基础。二、契合本土需求的产品创新,包括气垫、睡眠面膜等创新产品形式,带动韩国本土化妆品企业的增长。从我国市场来看,次抛精华、冻干面膜等创新的产品形式,广泛受到消费者青睐,且本土品牌受益明显。本土成分如薇诺娜的青刺果、马齿苋也为品牌提供较强背书。