
今年以来遵义市化妆品赛道的产品趋势伴随人群发生变化,“成分党”崛起,90 后及 Z 时代的消费者成为推动化妆品增长的主要动力人群,同时他们在社媒渠道中占据高地,整体的产品和品牌认知对于其他年龄段消费群体影响广泛。头部集团需要有跨越渠道周期的能力,并且具备抓住渠道红利的能力。回顾海外头部的美妆集团,布局合适的渠道,同时抓住新渠道增长的机会,是品牌做大做强的重要条件。
一、功效当道,消费者特别是年轻消费者对于功效的追求成为大趋势,有效成分随之备受追捧,2020 年美妆成分中,玻尿酸持续走高,水杨酸、视黄醇、维生素 C、烟酰胺排名靠前;增速上来看玻色因、二裂酵母、尿素酸、氨甲环酸、曲酸增长最为迅速。
二、产品即品牌。电视广告时代不少头部品牌采取基于品牌认知而非产品认知的打法,取得成功。而现阶段营销场景的分散化以及品效合一的营销模式下,品牌等于商品,聚焦资源的单品和单品类的突破变得极为重要,品牌需要通过产品实现连带,完成品牌心智塑造与维护。
这些传统强势品牌共同面临几大问题:线上客群和线下客群差异较大、品牌定位的割裂、多渠道的控价问题等。从目前来看,珀莱雅线上化较为成功,以天猫 GMV 占零售比重看,珀莱雅和欧莱雅接近,远高于自然堂及百雀羚,把握住了这几年线上渠道的高增长。而另一类头部国产品牌则成立或者快速发展于 10 年以后,包括贝泰妮集团、逸仙电商,这类规模企业的线上占比较高,近年来不断加大线下布局,扩大销售大盘,目前来这类品牌主要是错位进入新型美妆集合店、自建单品牌店、根据品牌错位进入医美院线、月子会所等新线下渠道。
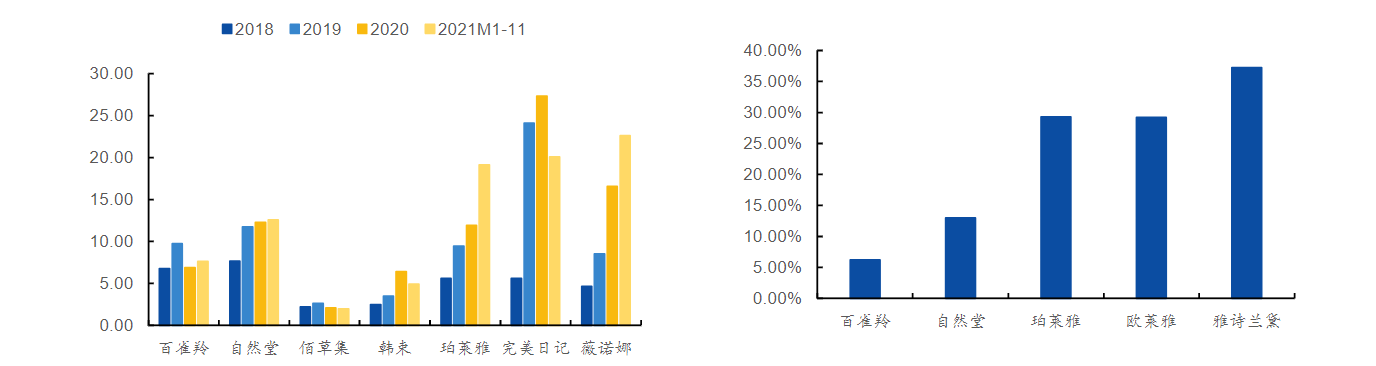
三、大单品策略。根据巨量算数,2020 年化妆品畅销品贡献了 25%的销售额,且畅销品的平均销售额贡献持续提升,强有力的单品愈加成为品牌稳固市场份额的重要支撑。在大单品上,国际品牌根基稳固,而本土传统品牌则相对表现不足。品类上,国际品牌在 2020 年长效品种销售额占比扩张至 7 成,在眼部护理、面部精华、面部底妆等核心阵地上具备稳固根基,王牌单品深入人心。而国货品牌结构上基本以水乳霜等基础品类为主要优势,虽有不俗的群众基础,但是难言增量。
目前遵义市头部美妆集团形成两大阵营,一类以传统线下起家,拥有较为强大的线下经销体系和销售网络,但近年来面临着线下渠道景气度下滑的困境。目前中国前五大本土集团均起家于线下,其中百雀羚在大型连锁商超(大润发、沃尔玛、家乐福等)及屈臣氏等渠道占据较大份额,自然堂则在百货渠道、CS 渠道有较强优势,上海家化过去的渠道布局最为全面,但内部调整导致品牌负重前行。珀莱雅、上美则均起家于 CS 渠道。