
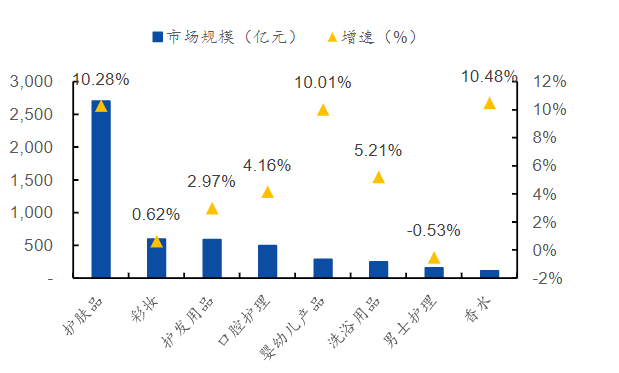
2021年下半年贵州省行业短期增速有所调整,品类渗透率提升、人均消费额增长的双重逻辑依旧未变,长期景气无忧。2021 年 1-10 月,限额以上单位商品零售同比增长 15.1%,其中化妆品类同比增长 16.7%,跑赢整体大盘。但从 7 月开始化妆品类增速由两位数迅速滑落,我们认为有以下原因导致:第一、2020 年化妆品销售受到疫情影响呈现前低后高的局面,不少企业上半年尤其是一季度,受到疫情冲击下半年加大折扣力度来保证全年业绩,因而整体去年下半年基数相对较大。第二,今年 5 月 1 日起,《化妆品分类规则和分类目录》、《化妆品功效宣称评价规范》等法规正式实施,同时化妆品新注册备案平台也同步启用,化妆品行业正式进入功效时代,政策调整下新品推出速度在年中及三季度受到一定程度影响。第三,今年核心化妆品渠道天猫流量势能加速转弱,对部分品牌产生影响。第四,彩妆品类的社交属性较重,受到疫情反复以及去年高基数影响,短期增速回落。长期来看,化妆品行业景气无忧,品类渗透率提升、人均消费额增长的双重逻辑依旧未变。
(1) 短期调整,长景景气无忧品牌时代,资本助力本土美妆集团崛起 头部前五大市场中,除中国外,均孕育出了全球前十的美妆企业,而中国美妆赛道本土大企业长期空缺。全球范围来看,美国、中国、日本、巴西、德国是世界前五的化妆品大国,美妆个护市场分别为 909/753/351/237/193 亿美金,头部前五大市场中,除中国外,均产出了全球前十的美妆企业,其中市场规模最大的美国拥有雅诗兰黛、宝洁、高露洁、强生四大集团,第三大市场日本拥有资生堂集团,巴西拥有这两年凭收购雅芳快速增长的 Natura&CO,而德国则拥有拜尔斯道夫,其 2020 年美妆收入60 亿美金,而中国美妆赛道本土大企业一直处于空缺。
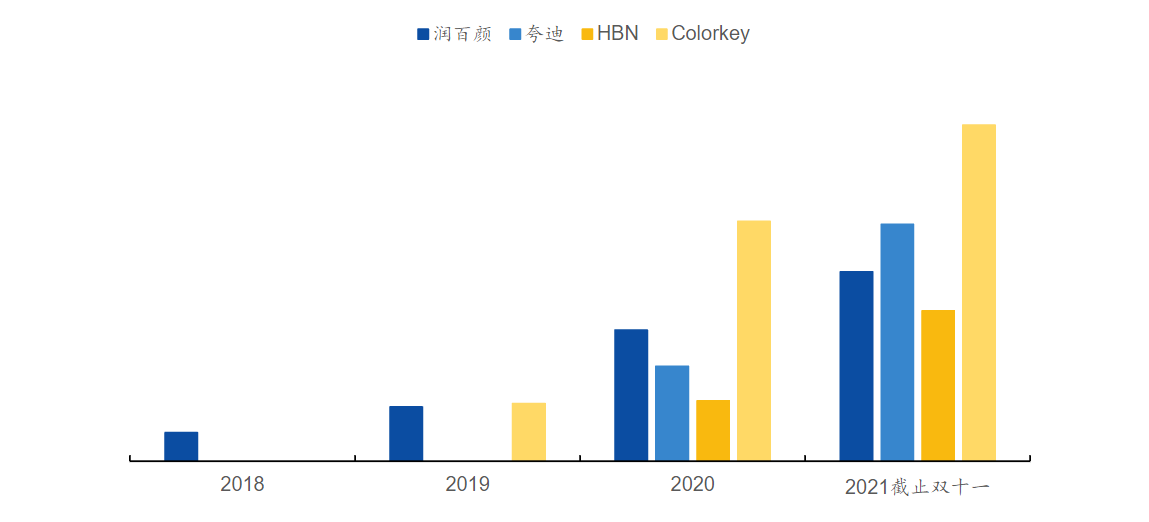
(2)国货崛起进入自有品牌时代”,2015-2021 年新锐品牌现象级爆发,呈现出多、快、细、资本涌入的特点。(1)多:新品牌极速涌现,21 年双十一,700 多个新品牌成为细分赛道第一,2021 年 618 共有 459 个新品牌登顶天猫细分类目 TOP1,2020 年 618 仅有 26 个,而在 2019 年双十一仅 11 个。今年双十一天猫美妆赛道共有 6 个破亿新品牌,分别是 Colorkey、逐本、至本、HBN、溪木源、瑷尔博士。(2)快:大量新品牌在成立后极短的时间内即完成了 1 亿销售额的突破,并实现快速放量。例如 Colorkey18 年成立,当年破 3亿,19 年破 10 亿。根据 CBNData 2020 年新锐美妆增速高达 78%,远超整体美妆
23%的增速。(3)细:聚焦细小品类、人群及场景,以细分爆品为切入点。(4)资本快速涌入。根据化妆品观察不完全统计,近三年来国内化妆品投融资事件从 2019 年的 15 起增长到 2020 年的 46 起,截止 2021 年上半年化妆品行业投资超 49 起,三年实现超 3 倍增速。
品牌的长期增长和价值由基本盘和增量共同决定,过去的几年新锐品牌的增长往往聚焦于做增量,而品类红利和流量的红利恰巧契合了新锐做增量的特点,当前时点品类红利减弱、流量红利的逐渐消退以及化妆品新监管时代的共同作用和营销,靠不断拉新做大销量缺乏复购,缺乏产品力的新锐品牌将面临淘汰,头部新锐在资本的助推下已然步入头部美妆集团行列,而其他众多小而美的新锐品牌也为后续行业整合、并购提供基础。