
2021年的贵州来看 一则从经济基本面来看,关注出口/GDP比重较高与级产品进口依赖度较高的国家;二则从货币风险来看,基于对新兴市场国家风险评估,土耳其、巴西、南非、阿根廷、马来西亚等国的短期汇率风险较大;三则从疫情防控来看,印度、土耳其、巴西、菲律宾等疫情防控较差的国家可能陷入加息的两难困境。
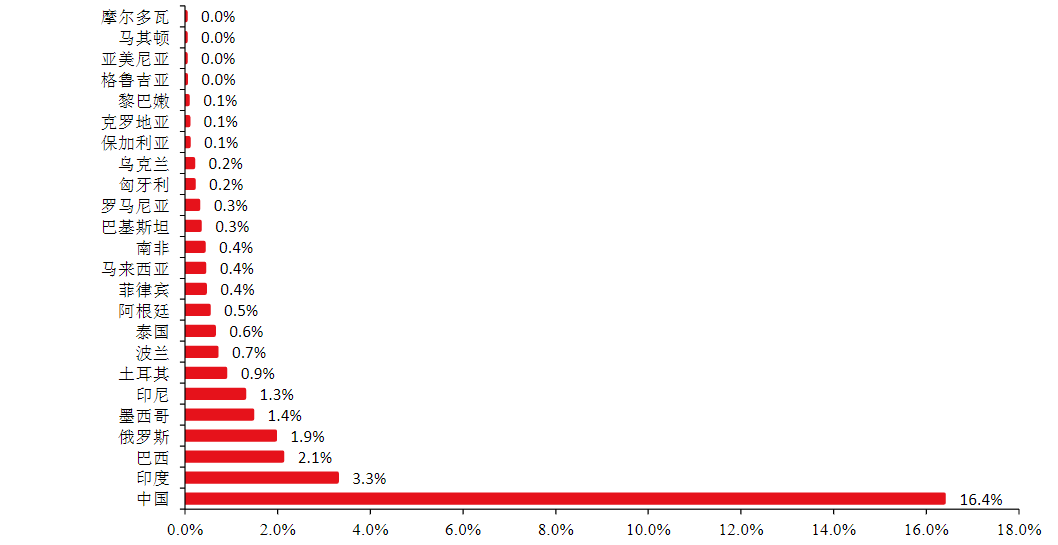
一、复盘:金融危机后加息潮的启动原因 可以大致将金融危机后的加息原因分类为两类: 1、缓和经济过热与通胀压力;2009-2011 年期间加息的经济体中,主要的加息原因多数都是由于经济强劲修复与通胀高企。一方面随着危机的影响消退,全球需求开始修复,叠加前期的经济刺激政策,多数国家实现经济的强劲修复,例如韩国、瑞典、加拿大、新西兰等;另一方面2009 年-2011 年期间全球大宗商品普涨,部分国家也因输入型通胀出现了通胀率的大幅走高,例如印度、印尼、泰国、菲律宾、土耳其等。 2、抑制资本外流与汇率贬值,因此加息一定程度上也是为了对冲这一压力,具体来看:土耳其、巴西、泰国、韩国、菲律宾在2009-2010 年期间均出现资本外流现象。
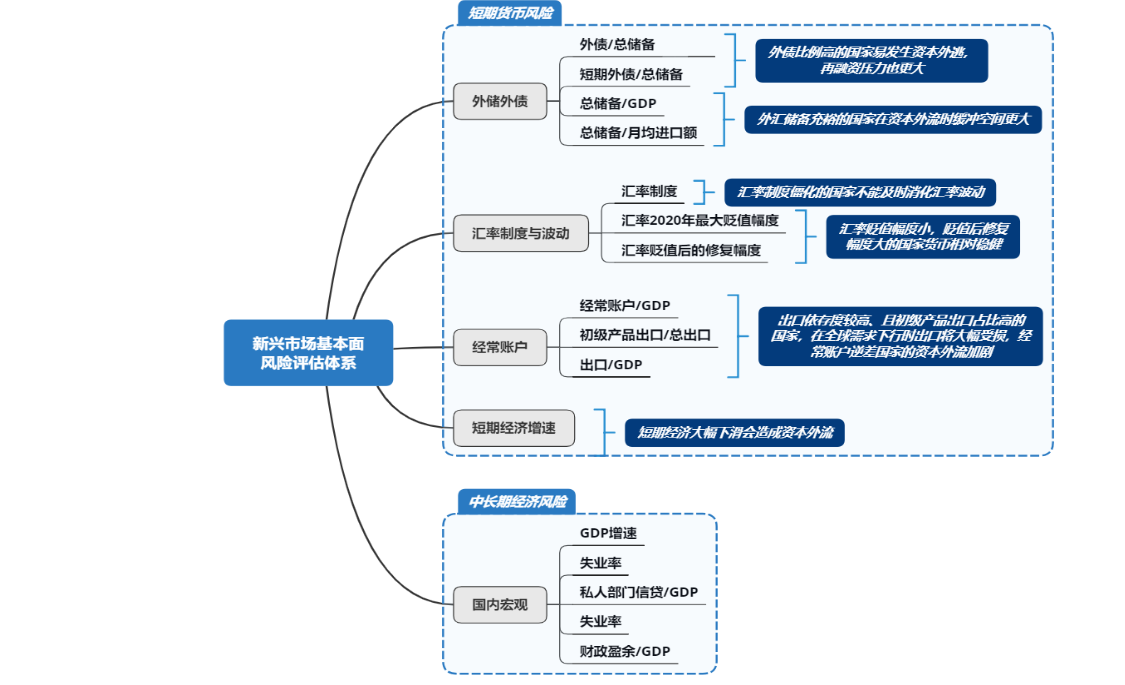
 二、新兴市场基本面风险评估 通过从短期货币风险与中长期经济风险两个维度来评估新兴市场的基本面风险,可以看到: 短期货币风险最大的国家为格鲁吉亚、乌克兰、亚美尼亚、阿根廷、南非、土耳其、马来西亚等;与2018 年数据得出的排序相比,主要原因在于疫情发生以来墨西哥货币贬值后修复程度较高,且四季度 GDP 得到较好修复。另外,巴西尽管短期货币风险综合来看不大,但汇率波动风险与经常账户逆差扩大的风险较大,也需要谨慎。 中长期经济风险较高的国家为南非、巴西、黎巴嫩、阿根廷、土耳其等,其中南非、巴西、黎巴嫩在5 项长期指标中的表现均差,阿根廷除私人部门杠杆率相对较低外,其余指标风险均较大,土耳其则是失业率与CPI 数据反映的长期经济风险较大。中国由于私人部门杠杆率较高,在中长期经济风险中排序处于中间水平;泰国、费率率、波兰、印尼等国中长期经济风险则相对较低。
综合短期货币风险和中长期经济风险,风险总排名突出的 7 个国家为:格鲁吉亚、阿根廷、南非、乌克兰、亚美尼亚、土耳其、巴西;并且对照2018 年数据排序的结果来看,上述国家始终位于前列,说明上述新兴经济体的本国经济环境与汇率风险持续较高。与此相对,中国、菲律宾、泰国、印尼、印度等国总体评价较好,相对于其他国家来说,短期及中长期都表现得更为稳健,抗风险能力更强。
三、展望:贵州省各地州在本轮加息周期中行至何处? 1、经济修复层面:全球经济普遍回暖,通胀尚未出现普遍回升。值得注意的两类国家是:1)马来西亚、印度、泰国:出口/GDP 比重较高,因此在今年全球经济复苏过程中,此类国家反而可能受益于全球需求改善而实现较快的复苏,因此加息的步伐可能也较快,而目前印度、泰国等国近期已出现加息预期。2)印度、印尼、泰国、南非、土耳其、巴西、菲律宾等国初级产品进口依赖度较高(20%以上),在全球大宗商品涨价期间也更有可能面临原材料的输入型通胀。
2、货币风险层面:通过对新兴市场国家基本面风险的梳理也可以看到,土耳其、巴西、南非、阿根廷、马来西亚等国的短期汇率风险较大,因此有可能会通过提前加息的方式以应对潜在的资本外流压力,而土耳其、巴西也已采取加息施、同时这些国家在未来美元流动性收紧期间,也更有可能爆发资本外流、汇率贬值、经济下行等风险。
3、疫情防控层面:目前印度、土耳其、巴西、加拿大、瑞典、菲律宾疫情防控效果较差,而其中印度、土耳其、巴西、菲律宾均有可能在未来因通胀或货币风险而加息,此时这类国家可能陷入疫情严重需要低利率刺激,但同时又需要降息缓解通胀或货币风险的两难困境。