
根据第七次人口普查数据,2020年我国65岁以上老年人口已达到了1.91亿,占总人口的比重为13.5%。预计到2025年,我国老龄人口将突破3亿,老龄化“斜率”快速上升,加速迈进中度老龄化社会。与老龄化加速形成鲜明对比的是日益降低的人口出生率,2020年中国育龄妇女总和生育率为1.3,已跌破警戒线,远远低于联合国人口标准出生率2.4的水平。“老 龄 化 ”和“少子化”双重趋势叠加下,我国抚养比失衡加剧。预计2030年前后,我国老年人口抚养比将达到25%左右的水平,预计2045年前后将超过发达国家水平,并长期处于高于世界平均水平的高位,全社会养老负担形势严峻。
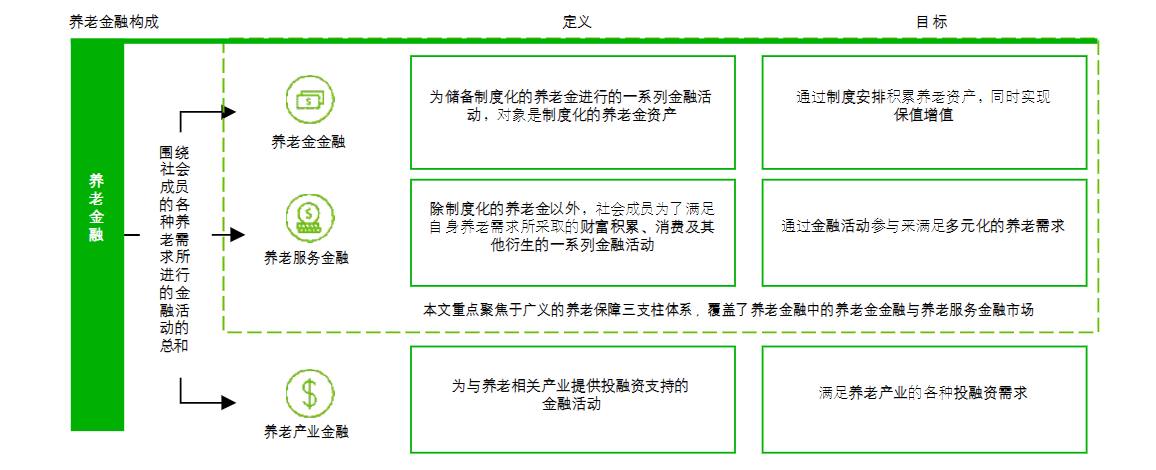
(一)养老金融定义养老金融是指围绕社会成员各种养老需求所进行的金融活动的总和,根据中国养老金融50人论坛发
布的《中国养老金融发展报告(2020)》对“养老金融”的定义,养老金融是指围绕社会成员各种养老需求所进行的金融活动的总和,包括三方面内容:一是养老金金融,指为储备制度化的养老金进行的一系列金融活动,包括养老金制度安排和养老金资产管理;二是养老服务金融,指除制度化的养老金以外,社会成员为了满足自身养老需求所采取的财富积累、消费及其他衍生的一系列金融活动;三是养老产业金融,指为养老相关产业提供投融资支持的金融活动。本文将重点聚焦于广义的养老保障三支柱体系,覆盖了养老金融中的养老金金融与养老服务金融市场。
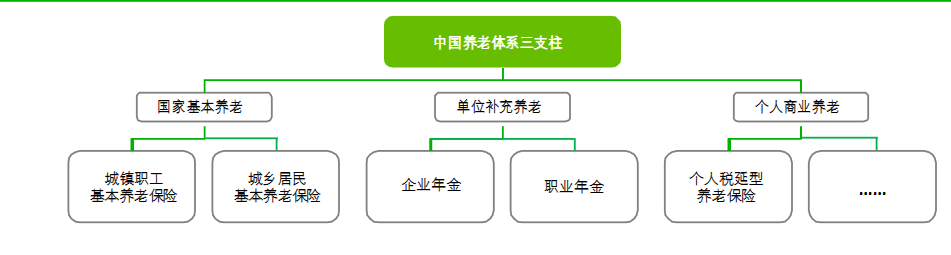
(二)养老保障三支柱体系定义:当前,我国已初步形成国家基本养老、单 位 补充养老和个人商业养老相结合的养老保障三支柱体系。第一支柱指国家基本养老,第二支柱为单位补充养老,包含企业年金及职业年金,第三支柱为个人商业养老,目前就其内涵和外延尚无统一、明 确 的定义,本文所指第三支柱既包含了狭义上制度内的个人税延型养老保险,亦包含广义上非制度性的养老金融产品,即保险发行的商业养老保险、养老保障管理产品及其他个人养老保险业务,银行发行的“养老”理财、储蓄类产品,公 募基 金发行的养老目标基金,信托发行的养老金融信托等养老金融产品等。
(三)养老金融改革任重而道远,驰而不息,久久为功。经过20余年的探索与实践,我国已初步形成国家基本养老、单 位补充养老和个人商业养老为核心内容的三支柱保障体系。然而,我国当 前养老体系三支柱中,政府主导的第一支柱养老金占比过高且缺口连年扩大;第二支柱职业年金和企业年金覆盖人群有限、规模性提升较困难;第三支柱仍处于起步阶段,规模过小且发展缓慢。2020年10月,中国银行保险监督管理委员会作出大力发展第三支柱的政策指引,提出养老金融改革“两条腿”走路的总方针,既要“抓现有业务规范,统一养老金融产品标准”,又要“开展业务创新,大力发展真正具备养老功能的专业养老产品,包括养老储蓄存款、养老理财和基金,专属养老保险、商业养老金等”。在此指引下,保险、银行、基 金 等金融机构凭借各自优势,纷纷参与到养老金融供给侧结构性改革中。随着养老保障三柱的不断完善,金融机构将迎来更广阔的发展机遇,未来有望成为养老事业的核心力量,发挥重要专业价值。