
2021 年是医疗服务市场政策频出的一年。国家带量采购持续扩围,改革已经进入常态化、制度化阶段。DRG/DIP 付费方式改革使医疗机构进入精细化预算和运营管理时代。腔,眼科,医美,互联网保险等行业纷纷受到新政带来的强监管。而普惠性养老,“互联网+中医”等领域收到政策利好。政策的改变对市场的影响从 2021 年中逐渐显现,并将持续一段时间。
1.人口增速放缓,老龄化程度持续加重,目前中国生育率下滑和老龄化问题并存,且未来将日趋严重。两组数据可以看出:一组是新生儿人数。据国务院发布数据显示,自 2016 年以来,中国出生人口数量不断下降,已由 2016 年的 1,786 万下降到 2021 年的 1,062 万。即便政策层面上,国家放开了 2 孩、3 孩政策,2021 年 15-49 岁育龄妇女相较上一年减少约 500 万人。受生育观念转变、初婚初育年龄推迟等多方面影响,生育水平将持续下降。
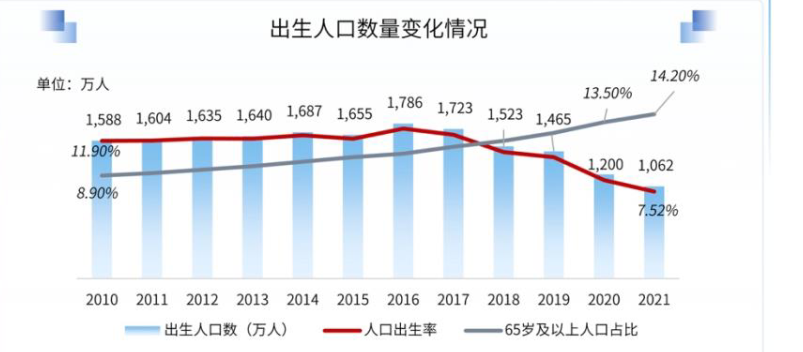 一组是 65 岁以上老年人口数量。自 2000 年迈入老龄化社会之后,我国人口老龄化的程度持续加深。据国家统计局公布 2021 年末,中国 65 岁及以上人口为 20,056 万人,占到总人口的 14.2%。随着“60 后”群体步入退休年龄以及“80 后”,“90 后”的一孩政策影响,社会养老的压力与日俱增。如何实现老有所养、老有所依、老有所安、老有所乐,在持续增长的老龄化人口社会中养老产业的发展起着决定性作用。
2.老龄化促进我国康养产业加速发展,政策引导社会力量参与养老服务 2021 年 3 月出台的“十四五”规划及 2035 年远景目标明确提出大力发展普惠性养老服务,支持家庭承担养老功能,构建居家社区机构相互协调,医养康养结合的养老服务体系,完善社区居家养老服务网络,推动专业机构服务向社区延伸,同时整合利用存量资源发展社区嵌入式养老。目前我国的养老模式以由政府为主导、市场为主体的养老服务构成。
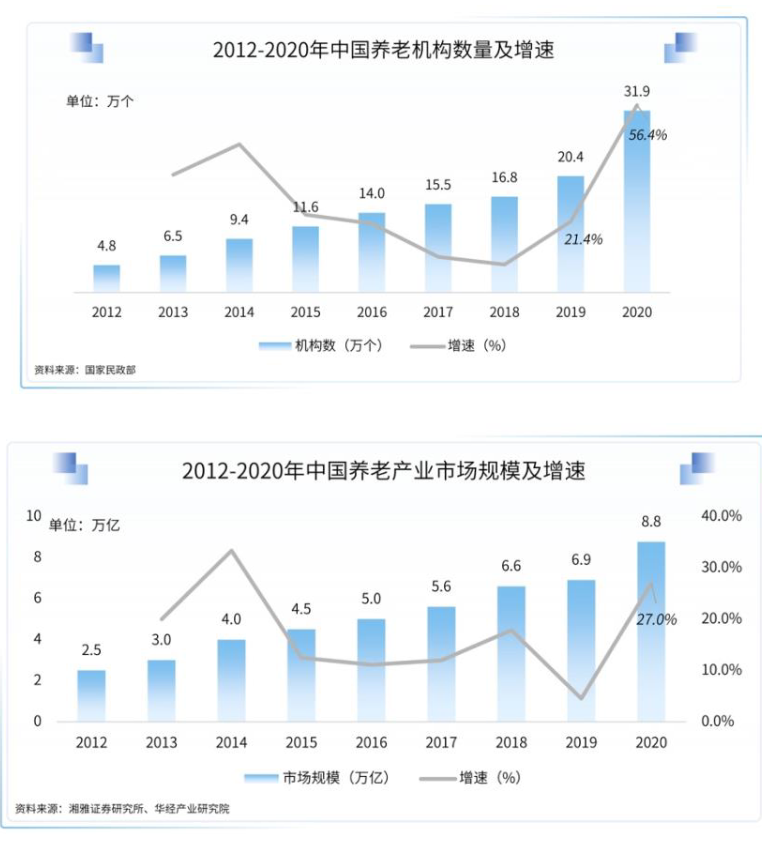
2020 年我国养老产业市场规模达 8.76 万亿,同比增长 27%。2012 年至 2020 年,全国养老机构数量由 4.8 万个增长至 31.9 万个,床位由 417 万张增长至 824 万张。其中民办养老机构占到养老机构总数的 54.5%,床位数占到总数的 55.8%。
3.疫情和消费趋势的改变推动供给端改变, 社会办医仍是主力框架的必要补充 疫情后,公立医疗体系在“补短”,民营医疗在发展,数量和床位“双占比”持续提升。新冠疫情后,公立医疗体系建设将进一步加强,包括新建公立三级医院及传染病专科医院,以及加强基层医疗服务能力。十四五规划明确提出社会办医仍是主力框架的必要补充,鼓励发展专科特色医疗、高品质门诊型服务、新健康消费性医疗。截至 2021 年 11 月底,全国医院共 3.6 万个,其中公立医院 1.2 万个,民营医院 2.5 万个。与去年同期比较,公立医院减少 38 个,民营医院增加 1,377 个。与此同时,民营医疗机构以更快的速度在发展 2021 年 1-11 月民营医院诊疗人次高达 5.8 亿人次,同比增长 24.8%。 同时,民营医疗卫生机构的床位数由 2015 年的 107.53 万张增长至 2020 年的 204.6万张,年均复合增长率高达 13.73%,而公立医疗卫生机构床位数的同期年均复合增长率仅为 3.45%;民营医疗机构的床位数占全部医疗卫生机构床位数的比例已超过 28%。 在公立医疗机构数量不断减少、同时床位增长受限的情况下,预计未来民营医疗机构将在医疗服务的供给端发挥越来越重要的作用。