
根据调查研究结果预测出,2020年直播电商总交易额为 1.23万亿元,同比增长195%,占实物网购的比例从2019年4.2%增长至11.2%。直播的形式在非标产品中有明显的信息效率优势,服饰、美妆、珠 宝、日百的电商渗透率天花板将被进一步推高(增量贡献)。文字→图片→短视频 →直播是技术升级产生的媒介迭代,信息维度在持续增加(直播对比短视频,信息 流动方向从单向变为双向),消费者接受信息更为被动(满足“懒”的基本诉求) 但高效(对大多数消费者而言时间成本并不高)。因此,分品类研究对直播电商的 领域是非常重要的。
一,场景迁移:用户“逛街”的需求被嵌入抖音、快手为代表的内容消费平台,场 景迁移之下流量分发机制、消费决策顺序是核心变化;同时,平台营销从“种草” 走向“种拔一体”,内容平台延长变现路径、分流传统专业交易平台份额(存量分 流)。容平台分发直播间的过程中,价格不再是用户第一时间接收的信息,点击转化率 更取决于封面、短视频引流等内容信息,消费者对商品不同要素的决策顺序发生改 变。价格要素在决策链中后移,直播间有理由产生更高的客单价(当前直播间仍是 促销场形象,为吸引流量降低售价,属于阶段性定位)。
2020年1-8月某电商电商不同品类GMV分布
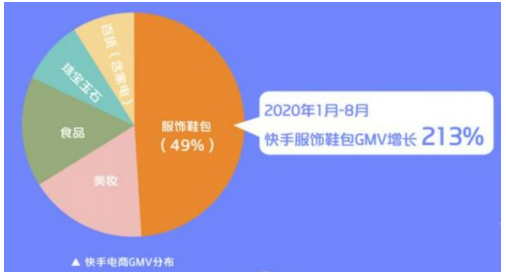
二,品牌参与度提升。淘宝直播商家开播率提升,去年双十一期间到今年5月,新 品牌开播率从71.9%提升至90%,618期间商家几乎全员开播。根据抖音,2020年 1-11月,抖音电商新增开店商家增长17.3倍;根据快手官方数据,截止去年116购物 狂欢节全年直营品牌的入驻数量超过200家,品牌的GMV增长超过1000%。
不同品类播渗透率不同,非标产直播渗透率不同,非标产品中有明显信息效率优势
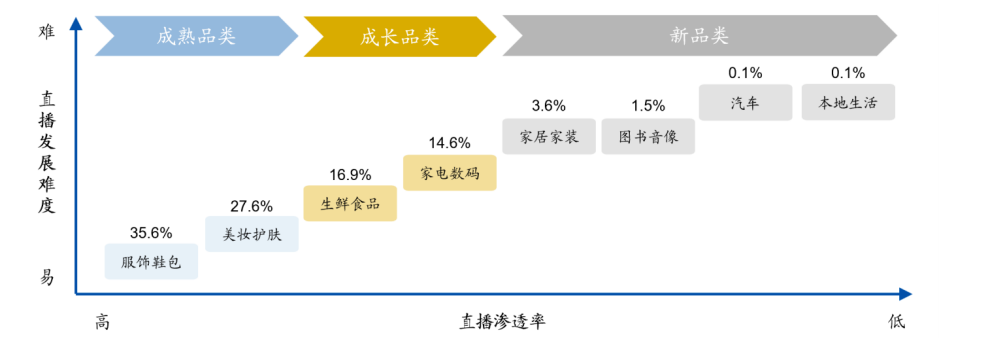
三,直播间历史低价”、“专属优惠”等“粉丝福利”标签,但随着直播形 式供给量提升,消费者猎奇心态消退、直播营销流量红利优势减弱(流量成本上升), 直播电商已非最初的“便宜、倾销、甩货”等粗放场景,常态化销售、正价商品比 例逐步提升。
四,外部政策监管、平台内部治理共同推进直播电商行业的规范化程度。2020年 直播电商粗放发展,出现了主播言行不合规范、虚假宣传(例如辛巴燕窝事件)、 假冒伪劣商品、平台数据造假、售后等乱象。2020年以来一系列监管政策出台、厘 清多方责任。政策出台意味着产业链各方的合规成本提高。随着低质量商家和主播 面临出清,行业将进入规范生长阶段。