今年以来多数城市土拍火爆,楼面价与溢价率大幅抬升,市场 开始进入高热状态。福州与厦门去年 9 月之后郊县以价换量明显,随着大幅降价的头部开发商货量减 少,今年市场在售项目普遍收回折扣,量价表现较去年大幅转好。受益于楼市上半年亮眼的销售去化表现,上半年房企到位资金总额共计 10.3 万亿、同比增长 23.3%, 主要受益于销售回款高增长。
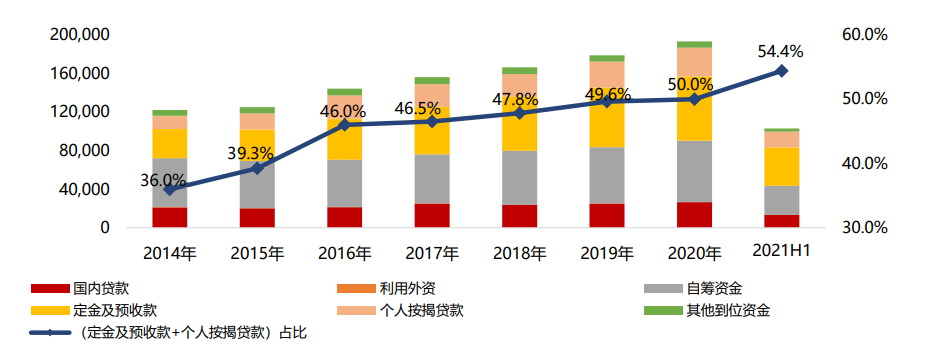
1、行业融资强监管保持常态,销售大超预期助力回款高增:受益于楼市上半年亮眼的销售去化表现,上半年房企到位资金总额共计 10.3 万亿、同比增长 23.3%, 主要受益于销售回款高增长。 行业融资方面,中央“房住不炒”与“三稳”的政策保持定力,自去年出台“三道红线”与银行涉房 贷款“两道线”,对于房地产融资保持强监管,资金违规流入房地产持续强监管。
具体表现为房地产开 发资金来源中的“国内贷款”(主要是银行贷款+非银贷款)负增长,且占比进一步下降;构成销售回 款的“定金及预收款”与“个人按揭贷款”高增长,且二者合计占比达 54.4%,较 2020 年全年占比 显著提升 4.4 个百分点。 随着房地产金融宏观审慎制度的加速完善,中央对于房地产全渠道融资的强监管将是常态化。此外, 6 月底传出央行已将“三道红线”试点房企商票数据纳入其监控范围,要求相关房企将商票数据每月 上报。消息称,房企商票数据目前暂未纳入“三道红线”计算指标,未来极有可能被纳入。 因此,销售回款对于房企的到位资金而言,重要性再度提升。对于房企而言,如何提升去化能力、降 低错判概率将是未来发展的核心命题。
房地产到位资金 与 累计同比(%)
2、部分房企负债与毛利恶化,二季度海外发债规模环比大降 2021 年上半年,内地房企(境内发债含地方城投公司地产债,下同)在境内外合计发债规模 5633 亿 元,环比基本持平,同比下降 3%。其中,房企境内发债规模 3775 亿元,同环比微增;境外发债规 模 1858 亿,环比下降 5%,同比下降 12%。
然而,即使在去年上半年疫情影响了海外发债导致低基数影响下,房企二季度发债融资规模仍然下降 2 成,其中境外发债环比更是大幅下降 4 成。这主要是因为美国 10 年期国债利率快速上升,以及部 分房企债务风险暴露,导致海外资金风险偏好降低,并对收益率有了更高的要求。 因此,受“三道红线”与银行涉房贷款集中度管理条例影响最严重的民营房企,上半年境内外发债规 模同比下降 26%,借新偿旧的压力加剧.
3、房企发债成本分化加剧,优质房企境外发债成本仍低 国内货币政策自去年 6 月开始逐渐“慢转弯”,境内发债成本亦见底回升。从上半年情况看,民营房 企发债成本持续走高,但国有房企成本则有所回落:2021 年二季度央企、地方国企和民营房企的加 权平均发债利率较 2020 年四季度分别增长了 0.33pct、0.12pct、-0.19pct。