当今全球最大的医美市场,据ASPS,仅统
计ASPS注册整形医生数据(约占美国全部注册整
形医生的93%),2018年医美市场总消费额达到
165亿美元,2019年医美治疗案例达到1,843万。
若按照宽口径计算,据沙利文数据,2018年美国
医美总市场规模已达到314亿美元。
• 美国医美起源于一战,1931/1967年ASPS/ASAPS
成立。美国政府正式将整形外科列入医疗
法规监管体系。随着FDA对
胶原蛋白植入剂/激光脱毛/医美用肉毒毒素/注射
用玻尿酸的批准,美国医美产业开始快速增长。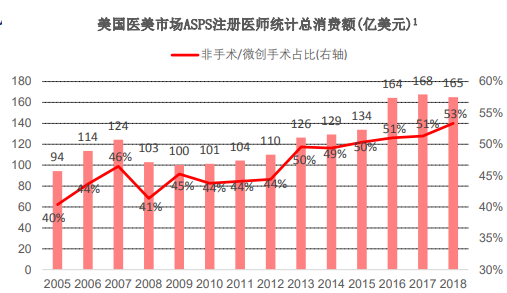
一.医美启示录
上游产品创新驱动二十年间美 国医美项目大迁移,从整形到轻医美,国医美发展史,肉毒毒素和注射用玻尿酸的出现是行业从手术类医美走向非手术 类轻医美的重要分水岭。: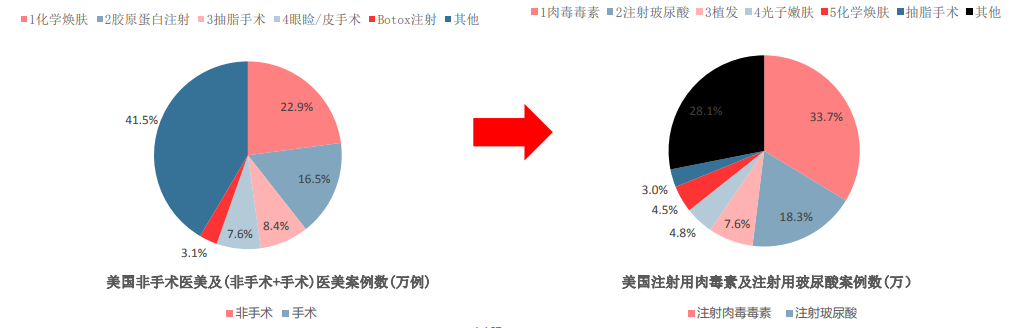 二.轻医美时代,注射类针剂迎来大发展
医美市场中的
非手术类项目已占较大比重,根据沙利文
测算,2020年全球医美市场非手术类项目
占比已达到81%。中国医美市场趋势相仿,
阶段不同,目前非手术类项目占比已达
58%,未来还有较大增长空间。
• 在非手术类项目中,注射类项目又是非手
术类项目的核心。根据ISAPS,2019年全
球医美注射类项目占非手术类项目比重高
达80%,注射类针剂迎发展。
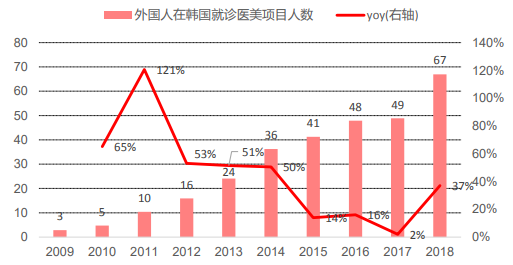
韩国医美市场规模可观,据韩国整形协会KCA,
2018年韩国医美市场规模达到94亿美元。
• 韩国医美渗透率全球第一,根据Fastdata数据,
2019 年韩国/美国/巴西/日本/中国每千人诊疗
次数分别为86/52/49/27/17。
• 韩国医美行业发展受政策支持。1973年韩国政
府将整形外科确认为专业诊疗科目。2009年医
疗观光法出台,医疗观光合法化。同时韩国将
医疗保健旅游列为战略性发展产业。2016年出
台《医疗进步和国外患者吸引综合计划》利用:
积极参与国际招标、鼓励开发医旅融合产品等
举措,促进韩国在国际医疗旅游市场的竞争力。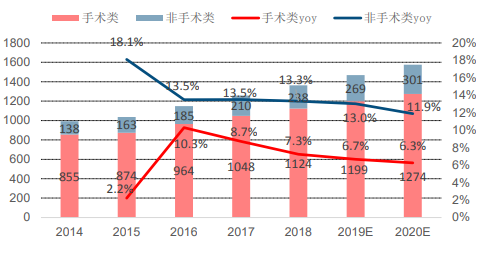
三.行业竞争厉害关系
医美产品的上市审核相比中国和美国审批要求更为宽松,平均审批时长更短。中国
和美国的最高级别医疗器械分级为Ⅲ级,韩国为Ⅳ级。对于最高等级的医疗器械审批,
美国平均审批时长预估为15个月,中国为3-5年,韩国仅需7个月(仅考虑审批时间)。
根据韩国保健产业振兴院,统计2012-2016年韩国医疗器械进出口数据,2016年韩国面
部整形用填充物(注射用玻尿酸、童颜针等产品)数量多达350+款(未排除撤销和转让)(截
至2021.6,中国仅获批40+款)。审批时间短有利于新品快速上市,减少企业研发周,但
获批医美产品数量多,也造成竞争激烈。
• 韩国每百万人人均医美医生数为50,大幅超过巴西/日本/美国/中国的29/21/21/2,全球领
先。根据韩国国家税务局,2017年韩国整形医院1,414所,皮肤护理机构 27,849家,美
容机构94,908家,下游竞争充分。