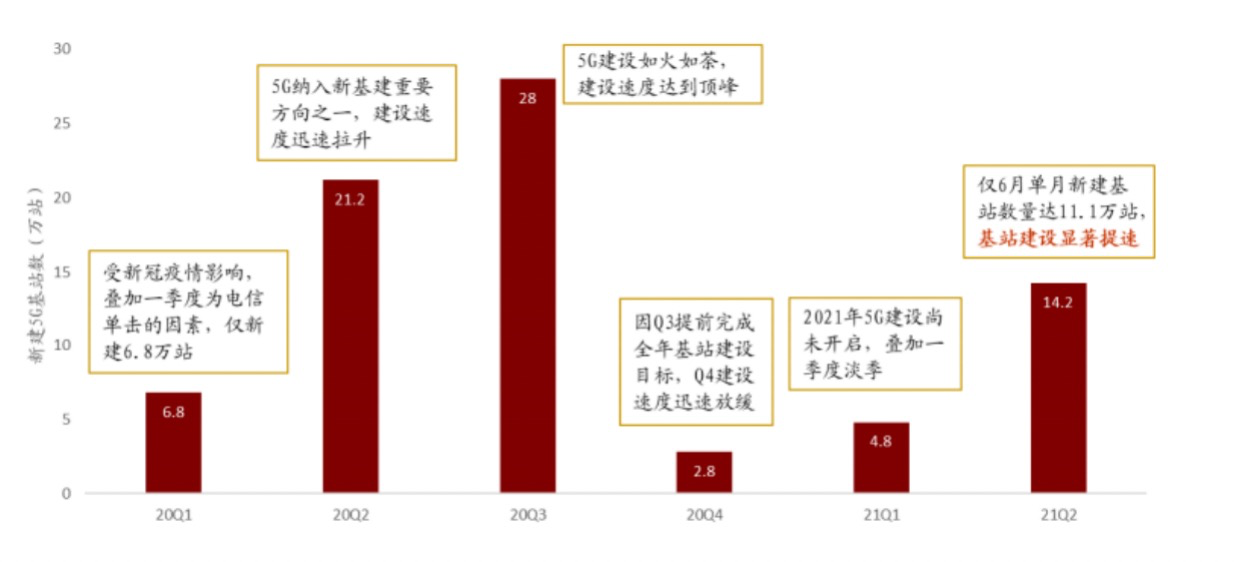
2021年 5G规模化建设尚未完全重启,随着运营商基站及承载网设备集采的陆续启动, 产业链将迎来复苏。步入 2021 年,即 5G 规模建设第二年,上半年基站建设仍然缓慢, 再同时叠加一季度为淡季的因素,上半年仅新建基站 19 万站,按照全年 60 万站的建 设目标,全年基站建设完成进度仅约 31%。此外,一季度运营商基站集采尚未开启, 去年行业产能急拉,使得库存余量较多,今年以来产业链尚处在销库存阶段。从 6 月开 始,运营商基站及承载网设备招标陆续开始启动,基站建设节奏也明显加快,标志着 2021 年基站建设的复苏,这也将给产业链带来新一轮机会。
2020 年为国内 5G 建设元年,新建宏基站 58.8 万座,拉升迅猛但季度间建设节奏不均。 2020 年是国内 5G 大规模建设的元年,相比较 2019 年仅新建了 13 万座基站,2020 年共新建了多达 58.8 万座基站,增长速度迅猛。然而,如果按照每个季度的新建基站 数量来复盘 5G 基站的建设节奏,我们会发现 2020 年全年基站的建设节奏不一,呈现 “头尾慢,中间快”的局面。Q1 受到新冠疫情的影响,再叠加电信淡季的因素,新建 基站数只有 6.8 万座;Q2 疫情开始缓解,5G 建设作为“新基建”的重要发展领域之一, 新建速度开始迅速拉升,共新建 21.2 万座;Q3 基站建设依旧如火如荼,速度达到顶峰, 新建基站数为 28 万座,提前完成 2020 年基站建设目标;Q4 建设速度迅速回落,只新 建了 2.8 万座。
5G 基站建设节奏回顾
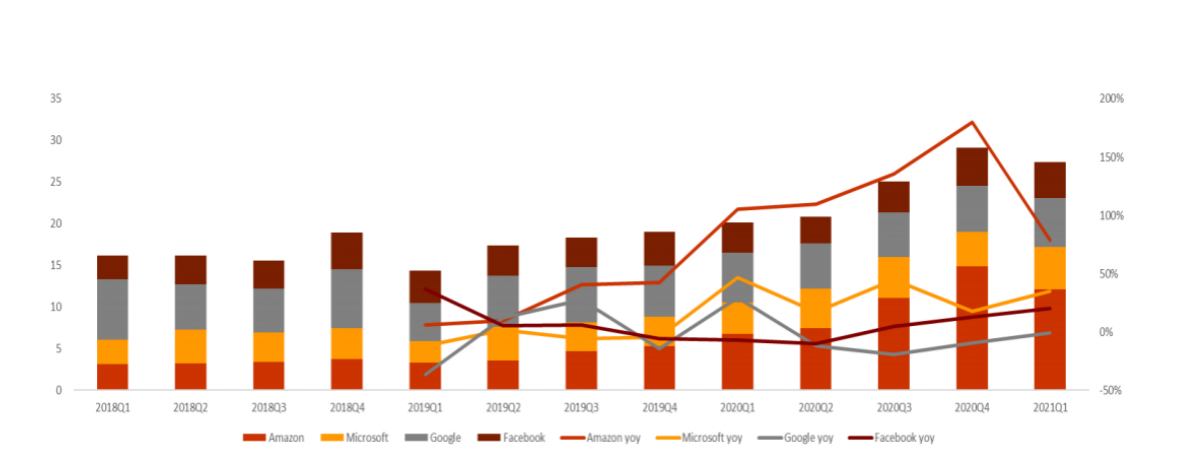
5G 建设,前传先行,2020 年前传光模块市场空间广阔但竞争激烈。2020 年电信光模 块市场主要聚焦于前传光模块。前传光模块采用的主流速率为 25G,封装方式为 SFP。 由于在数通领域,100G 速率的光模块是采用了 4x25G 的架构方式,且早已成为数据中 心市场的一款主力产品,在技术、工艺和供应链上都非常成熟。所以,前传 25G 光模 块的进入门槛相对较低,涌入了很多厂商,导致竞争非常激烈,价格也呈现较快的下滑 速度。即便如此,前传光模块市场的空间依旧很大,成本控制能力较好以及能自主研发 核心芯片的公司有望从中持续受益。
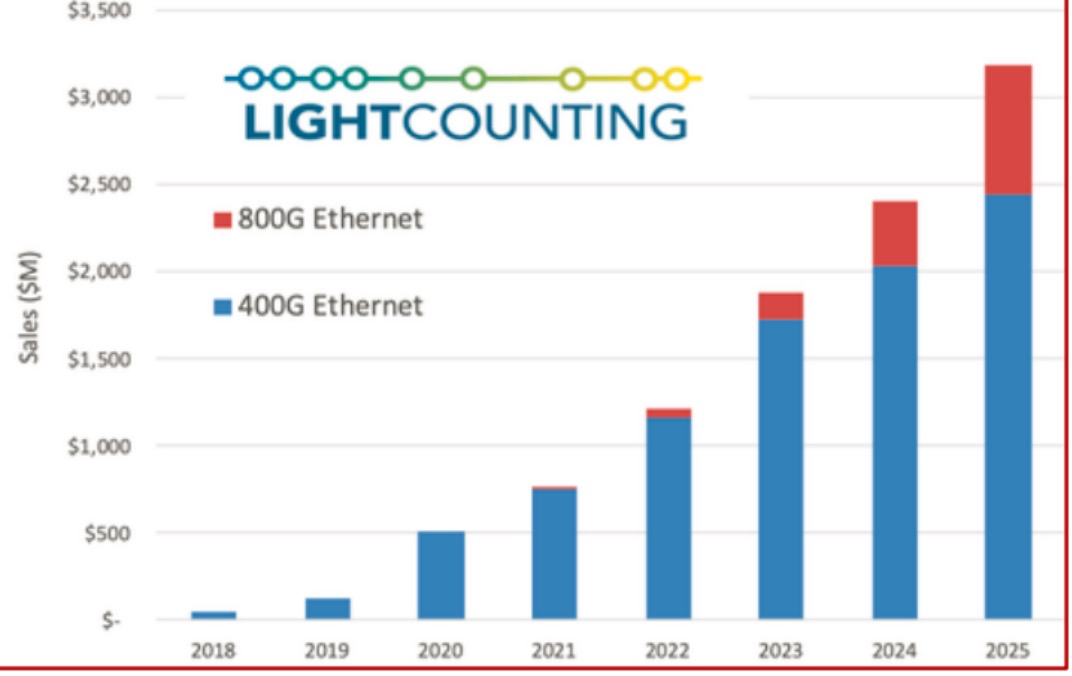
多家厂商已推出 800G 光模块,将成下一主战场。近期 2021 年 OFC 会议上,多家光 模块厂商推出了其 800G 光模块产品,目前已经发布 800G 光模块产品的厂商包括英特 尔、II-VI、中际旭创、新易盛、光迅科技、索尔思、剑桥科技和亨通光电等公司。可以 看到其中的中国光模块厂商数量较多,他们有望凭借 400G 良好的基础维持在 800G 光 模块市场的领先地位。由于光模块市场卡位新窗口带来的先发优势即意味着能够享受更 长时间的价格红利和份额优势,因此在下一代新产品的研发进度上也尤为重要。