
一. 峰谷套利经济性模型接近经济性拐点。我们梳理了已公布新电价政策省份的工商业 平均峰谷电价差(220 千伏及以上,按两冲两放计算),发现山东省最高,配合 3 分钱的 电储能低谷电价补贴,价差达到 0.65 元/kWh,其余省平均价差仍在 0.60 元/kWh 以下。 若山东省工商业配备电储能,则储能电站成本在 1900 元/kWh 左右时(较当前约下降 5%), 即可达到经济型门槛。未来随各省进一步放开电价市场化,拉大峰谷电价差,我们认为越 来越多省份工商业的峰谷价差可以越过商业性门槛,为配备储能提供实质性的经济动力。
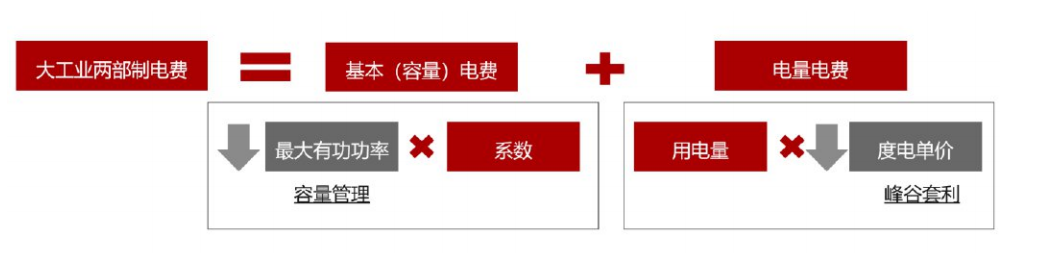
储能可以降低容量电费于电量电费
二.分时电价机制完善,用户侧储能市场化有望超预期。2021 年 7 月 29 日,发改委发布 关于进一步完善分时电价机制的通知,通知要求:1)完善峰谷电价机制,合理确定峰谷 电价价差,上年或当年预计最大系统峰谷差率超过 40%的地方,峰谷电价价差原则上不 低于 4:1;其他地方原则上不低于 3:1。2)建立尖峰电价机制。各地结合实际情况在峰 谷电价的基础上推行尖峰电价机制,尖峰电价在峰段电价基础上上浮比例原则上不低于 20%。3)强化分时电价机制执行,鼓励工商业用户通过配置储能、开展综合能源利用等 方式降低高峰时段用电负荷、增加低谷用电量,通过改变用电时段来降低用电成本。结合 之前的敏感性分析表,假设 4:1 峰谷电价价差与尖峰电价机制实现的情况下,我们认为 0.6 元平均峰谷价差在大部分地区是容易实现的(0.25 元谷时电价*3),如前文所述,用户 侧储能有望成为最先实现市场化的应用。
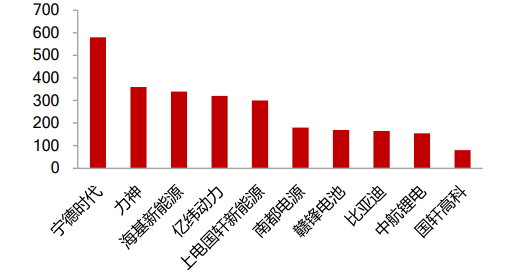
储能技术提供商(装机规模,单位:MWh)
三.用户侧储能系统亦可通过参与电网需求响应,获得额外收益。需求响应是指通过市 场价格信号或资金补贴等激励机制,引导鼓励电力用户主动改变原有电力消费模式的市 场参与行为,以促进电力供需平衡。截至 2020 年底,全国范围内共有九个省市开展了电 力需求响应工作。以 2021 年 2 月天津市工信局发布的《关于开展 2021 年度电力需求响 应工作的通知》为例,电力需求响应类型分为“削峰需求响应”和“填谷需求响应”。其 中参与填谷需求响应要求电力用户、负荷集成商的响应能力不低于 500 千瓦;参与削峰需求响应的响应能力不低于 500 千瓦。居民侧电动汽车用户暂无需满足响应容量要求, 由负荷集成商代理以集中形式参与。填谷需求响应固定补贴 1.2 元/kWh、竞价补贴 1.2-2 元/kWh,削峰需求响应一般采用固定补贴价格模式。
储能逆变器提供商(装机规模,单位:MW)
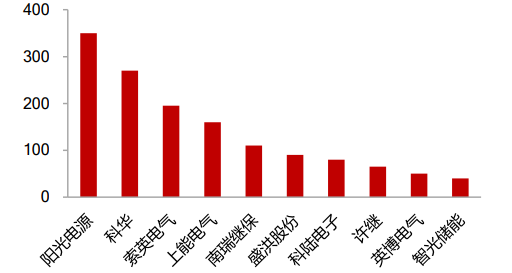
四.未来市场格局将是多维的、立体的,竞争与合作并存将是常态。从最终产品储能系统 的角度衡量,我们可以看到既有电池厂商做集成(宁德时代、比亚迪、海基新能源等), 也能看到逆变器厂商做集成(阳光电源、上能电气以及准备进入的固德威等),一般经验 来看,电池厂商对电池在系统中的一致性把控更好,而逆变器厂商基于电气技术,系统集 成实力更强,由于储能系统的产品验证周期较长(2-3 年),两者孰优孰劣短期内并无定 论,但未来厂商的梯队一定会分层(价格、系统效率、循环次数与边界条件等维度),产 业迎来良性的出清阶段。另一方面,大部分厂商会将产品(储能电芯、变流器)外售,厂 商间也会遇到“我集成你”与“你集成我”的现实情况,尽管终端产品环节形成竞争,但 中游制造层面进行合作。