
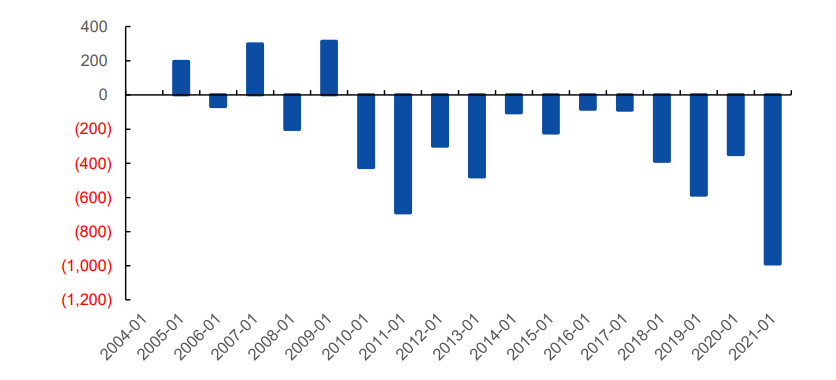
2021年来以来六盘水市对电厂的主动性限产一直存在质疑。的确,今年存在着一些电荒的现 象,比起历史上历年的上半年来说,我们的用电缺口是偏高的,然而,这种电荒似 乎源于用电量过于陡峭地恢复(发电量没有及时跟上),而并非源于电厂的主动性减 产。此外,全国碳排放权交易的价格在今年未出现上升,这也证明了当前用电的主 要矛盾并非在于供给这一侧。
今年的确存在着一些电荒的现象(发电量-全社会用电量)
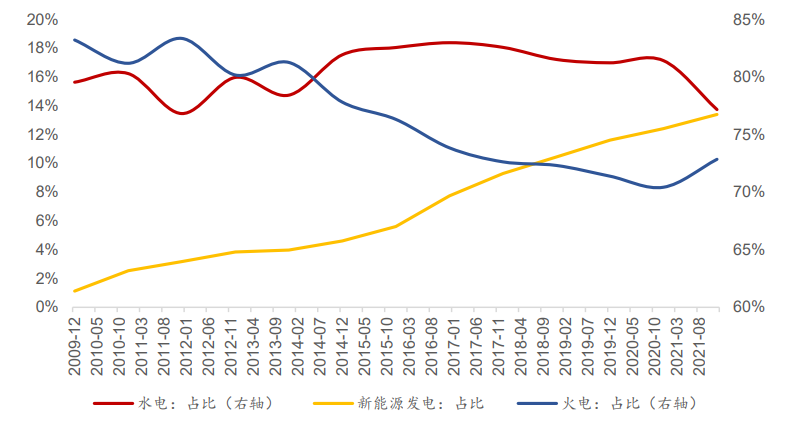
一,新能源发电并没有快速启动。从今年的用电结构来看,新 能源发电的占比的确比过往有所上升,然而,新能源发电的占比逐步上升且逐步取 代传统能源发电,可能已经成为了新能源发电的原生趋势。从斜率上看,今年新能 源发电的占比上行的斜率并未变得更陡峭,因此,很难说在此中有多少碳中和政策 的影响。
今年新能源发电的占比上行的斜率并未变得更陡峭
钢铁行业也没有大幅减产。与 2016 年那一轮去产能存在差异的是:这一轮钢材价格的飙涨其实更多来自于需求的 回暖,而并非源于供给的压抑。从这一迹象看,钢铁行业似乎没有发生主动性减产, 运动式去产能的力度也是相当有限的。
二,电价的上涨也可能是暂时性现象,只会在短期推高工业成本。如果工业上 不会因碳中和政策而减产过多的话,则用电量一直会处于一个偏正常的状态,那么, 从电力产业的种种迹象看,在短时的电力缺口过去后,大概率电力生产会与用电量 存在着一个相互匹配的关系,而运动式减碳的叫停,更加夯实了这一趋势。
企业部门对碳中和政策的落实似乎呈现出一个躺平的状态,这导致无论对于工 业生产还是通胀来说,碳中和政策的影响都是有限的。我们经常会用碳中和政策去 与 5 年前的去产能政策比较,但实际上,碳中和政策可能不会如 5 年前一般,掀起 如此之大的波澜,政策出台如是,叫停运动式政策亦如是。但我们依然要注意的是: 原生周期还是走向通胀的,通胀趋势可能依然没有走完,只是这一切已与碳中和无 关。