
互联网医疗经历了十年的浮沉,从2010年萌芽,到2013年起步,再到2016年达到第一个高点。当时进入的互联网企业认为,“互联网+医疗”能够打破医疗信息不对称以及资源配置不合理的困局,改变中国看病难、看病贵的现象;巨头们跃跃欲试,试图通过互联网引导终端需求,打破公立医院的垄断,重塑医疗行业,实现医疗资源的最佳配置,同时也在各自的版图上添上最后也最难的一块拼图:医疗。然而随着政策不如预期,技术突破缓慢,优质医疗资源欠缺,患者导流成本昂贵而且付费意愿低下,互联网医疗企业在各自生态搭建的过程中烧完了第一波资本市场的热情和资金,盈利却依然遥遥无期。资本随之进入冷静期,中小企业黯然离场,留下独角兽们,艰难突围。
一、 付费业务模式导致客户流失,需要重新吸引流量互联网医疗发展至今,基本上是将线下的诊疗、配药、支付三个环节转移至线上,各环节的商业模式和战略路径都还在摸索中,目前还未看到一个好的赢利模式
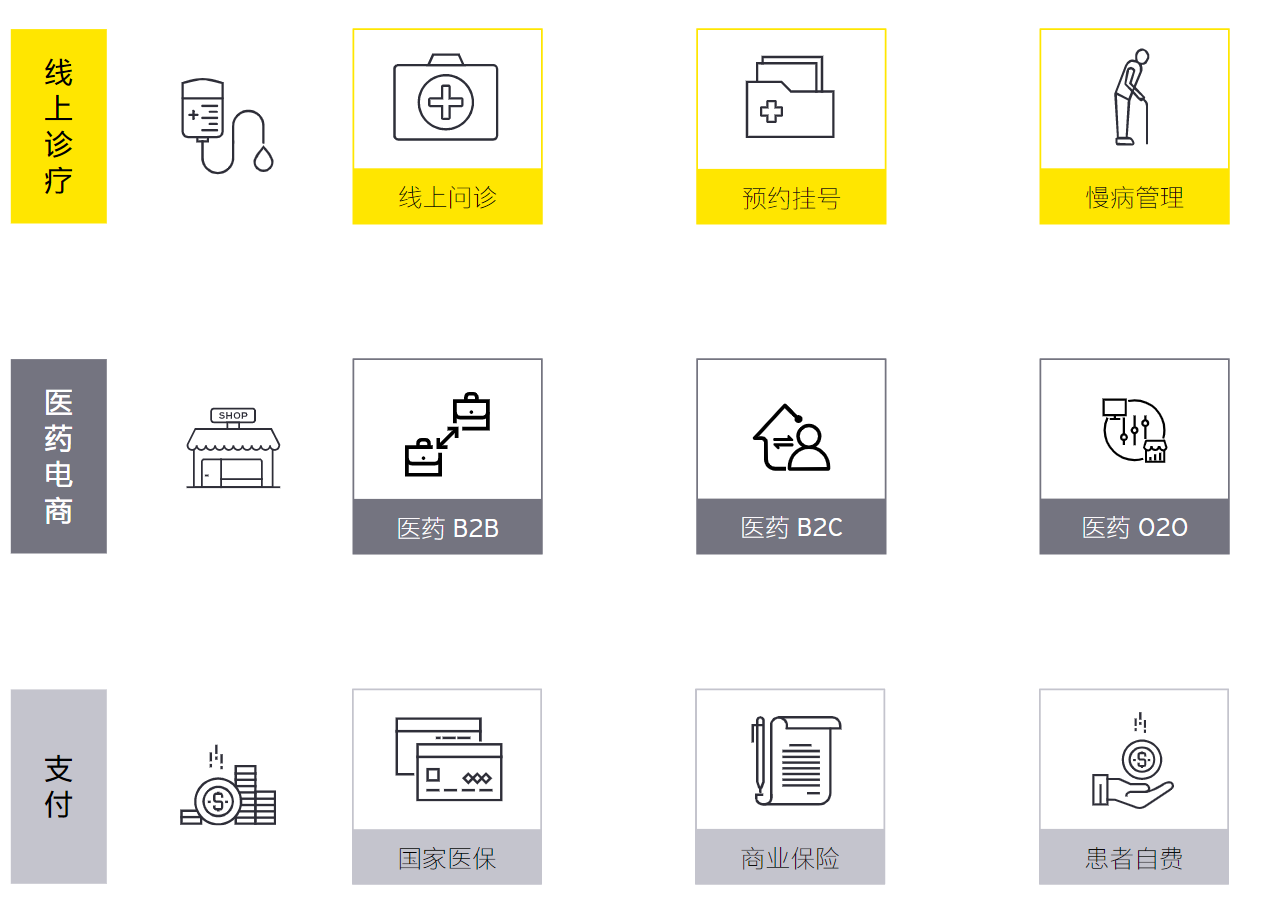
二、新冠疫情黑天鹅事件爆发,推动互联网医疗发展互联网医疗包含三大环节:线上诊疗、医药电商和支付,虽然业内尚未出现盈利性和可持续性俱佳的互联网医疗玩家,但三大赛道上都已经涌现了很多互联网医疗企业,他们在不断地、积极地探索商业模式和战略路径优化。此外,要形成线上医疗的闭环,支付是至关重要的一环,自费是线上诊疗患者流失的重要原因之一。
三、政策逐渐松绑,出台一系列互联网医疗行业规范制度,各互联网医疗公司也在利用自身优势,积极开拓与医保和商业保险的合作。在医保支付松绑之后,主要还是以对接公立医院为主导的互联网医院为主,平台型的互联网医疗积极开拓与商业保险的合作,突破线上支付的瓶颈。中国互联网医疗发展至今,基本上是将线下的诊疗、配药、支付三个环节转移至线上,各环节的商业模式和战略路径都还在摸索中,目前还未看到一个好的赢利模式
四、用户线上诊疗习惯得到培养,为后续客户留存粘性奠定基础 、2020年3月,政策开放了互联网医疗业务医保覆盖,有力支撑了诊疗业务和医药电商的发展
医保目前仅实现了对接公立医院主导的互联网医院,以平台为主的互联网医院也在积极寻求与商业保险司的合作,以实现支付方式的多元化互联网医疗企业从多个切入点寻求突破,试图实现产业链闭环。