近年来,六盘水化妆品行业呈现稳定增长态势,2020 年化妆品市场规模为 5199 亿元,2011-2020 年期间行业整体 CAGR 达到 9.9%,已成长为全球化妆品 第二大消费国。即便在突发疫情的影响下,2020 年行业同比增速也达到 7.2%, 属于受疫情影响较小的品类。另外,化妆品销额在社零总量中占比也保持提升 趋势,由 2010 年 1 月的 0.55%逐步上移至 2021 年 6 月的 0.90%,表明我国化 妆品行业的消费潜力正逐步凸显。且对比欧美国家,我国化妆品人均消费仍有 较大提升空间。
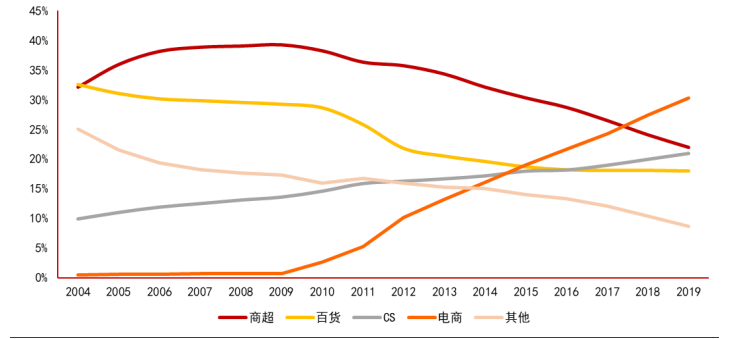
1, 消费意识形成后,渠道布局成关键。上世纪 90 年代是 我国居民化妆品消费意识的形成阶段,需求高速增长背景下,渠道成 为决定品牌销量增长的决定因素。这一阶段,化妆品主流销售渠道主 要是大型百货、超市等业态,另外日化专营店 CS 渠道作为店面小、可 容纳品牌多且渠道推力较强的本土特色渠道,亦在该阶段得到快速发 展。这一过程中,欧莱雅等国际大牌主攻百货、KA 等高端渠道,本土 品牌如珀莱雅等则强化 CS 渠道布局,把握需求扩容良机,完成品牌 资产的初步积累。
消费者化妆品市场占比逐步提升
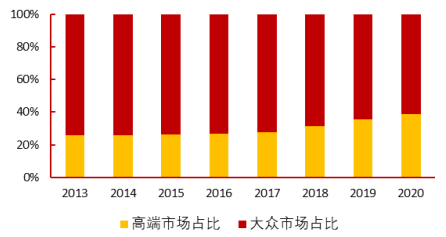
2,经济下行导致行业增长受阻,大众品类相对景气。13- 16 年期间国内经济处于下行通道,对化妆品整体消费的增长构成抑制。 期间化妆品电商渠道消费红利仍存,对应销售额在整体销售的占比有 了明显提升,但仍处于偏低水平。而商超、百货等传统线下渠道销售 量则受到直接影响,对化妆品大盘销售增速构成一定拖累。这一阶段, 定位大众消费者的中低端化妆品受价格优势影响,其销售增速快于消 费者,而高端化妆品消费增长则相对缓慢。
3,国际高端品牌+新营销模式驱动行业增长。2012-2014 年 是外资核心品牌进入天猫、京东等大型电商的关键时期,大批电商进 驻为其后续在中国市场发展奠定了基础。但由于化妆品进口消费税率 较高,相当一部分国内消费者选择经代购渠道直接在海外市场购买并 运输回国内,造成消费外流。出于消费回流考虑,我国财政部与国家 税务总局宣布自 2016 年 10 月起化妆品进口消费税征收范围缩小为高 档美容/护肤化妆品和高档护肤类化妆品,且税率从 30%降为 15%。2019 年,欧莱雅、雅诗兰黛等外资大牌在天猫销售端加大折扣买赠力度, 对当年化妆品销售构成直接促进。
另外,伴随新零售模式崛起,以直播电商为代表的新零售模式,以及“KOL 在微博/小红书等内容 APP 种 草——电商平台拔草——售后评价在 APP 晒单形成口碑效应”这一爆 品营销闭环的跑通,驱动化妆品全行业迈入一轮新的增长期。
化妆品主流消费渠道占比的变迁如图