
酒类作为可选消费品中的热门赛道,由于其超强的品牌粘性,是食品饮料板块最重要的
板块。三年小周期,十年大周期,本文尝试通过自上而下的角度对酒类行业(尤其是
白酒、啤酒)进行分析和展望,希望对行业研究和投资有些许帮助。
一,消费的底层逻辑:产业变迁、财富再分配
中国第三产业占比提升空间较大,相当于美国的1960s和日本的1970s
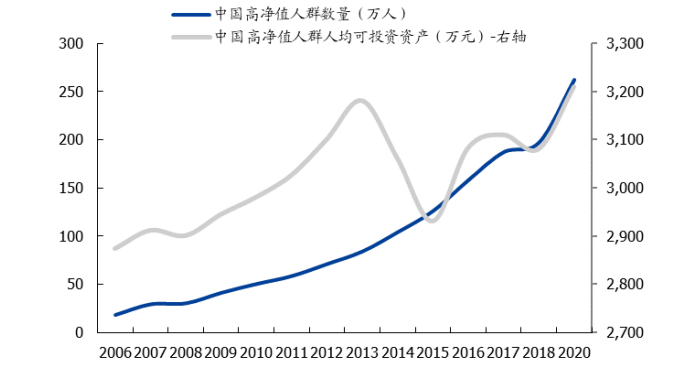
高净值人群数量持续增加,并在疫情之后加速提升
随目前受政策不确定影响市场波动,但长周期来看,消费升级仍是大势所趋.
净值人群数量及可投资资产
二,销量底层逻辑:人口结构变化
• 2002-2012:人口红利期,消费行业量价提升,销量快速增长,渠道下沉
代表公司:伊利股份、华润啤酒、洋河股份等
• 2012-至今:适龄人口数量下降,销量增速下台阶,甚至负增长,价格弹性显现
代表公司:贵州茅台、五粮液等
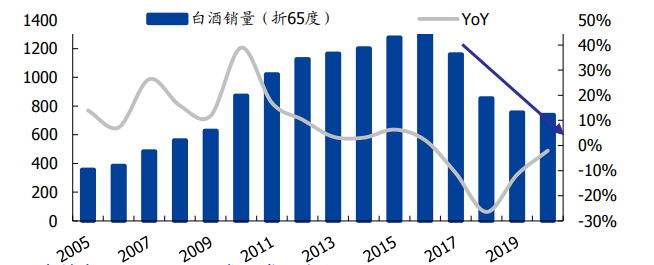
• 量减价增时代:高端品增速领跑,从渠道为王转变为品牌为王。量价对应关系:量缩越明显,价弹性越大(白酒板块)。
国白酒行业产销量(万千升)
三,销量详情分析,酒类作为可选消费品中的热门赛道,由于其超强的品牌粘性,是食品饮料板块最重要的
板块。三年小周期,十年大周期在其中找寻赛道进行投资和研究分析胜率更大,且品牌的护城河较宽,使
其中蕴含很多“长青”赛道;
再次,从研究食品饮料的角度看,中国的崛起过程中,发展是螺旋式的,而在食品饮料
赛道中既有顺周期的可选消费,亦有逆周期的必选消费,使得我们成为“长跑”选手。