一.2020年回顾
(1)快速消费品销售额恢复到2019年水平
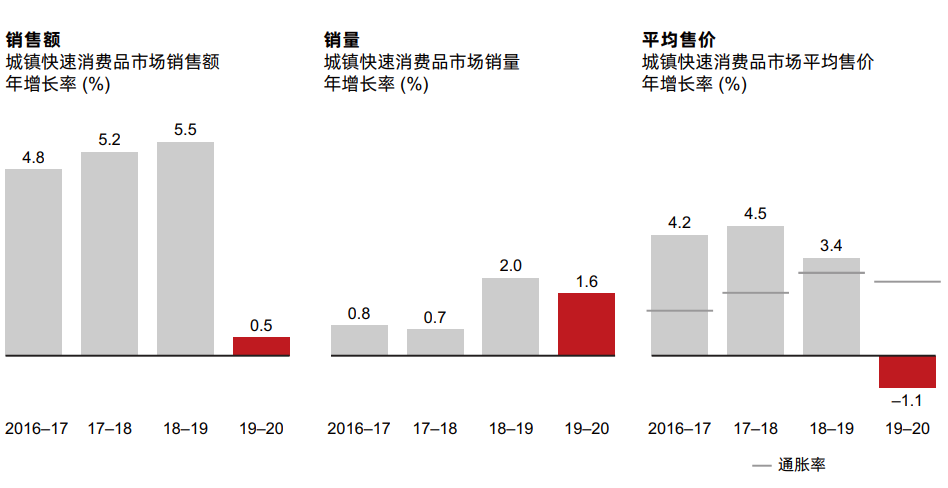
2020上半年,快速消费品整体销售额增速因疫情影响而放慢,但在下半年企稳复苏,全年销售额增长0.5%,
基本恢复到疫情前水平。
然而,2020年发生了显著的变化。例如,个人和家庭护理品类在过去五年的增速超过食品和饮料品类,但双
速增长走势在2020年逐渐趋同,因为购物者行为愈发谨慎,抑制了个人护理整体销售额的增长,另一方面,
食品品类则在购物者疫情囤货的推动下上扬。
居家隔离的消费者因为对未来的不确定性而克制消费,购买平价的产品,导致快速消费品价格在五年来首次
出现下跌。快速消费品的价格增长速度慢于通胀上行的速度,因此销量增长(而非价格)是中国整体销售额
增长的最主要推动因素。
(2) 家庭护理品类和五线城市销量增长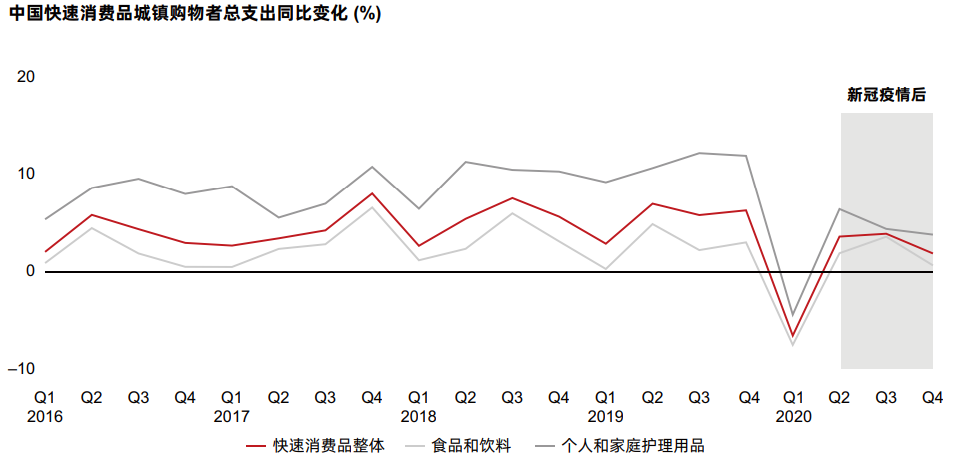
我们的分析追踪了食品、饮料、个人护理和家庭护理这四大消费品领域的独特发展态势和推动因素。食品品
类销量增长5.7%,抵消了价格下跌3%的负面影响,推动销售额增长2.7%。饮料品类在价格和销量双双下跌
2.3%和1.8%的影响下,销售额下降4%,主要是因为社交聚会和送礼场景大大减少。
在这四大品类中,家庭护理的销售增长最为强劲,7.7%的增速仅略低于前两年。随着健康意识的提升,消费
者在疫情期间囤积了家庭清洁用品和纸巾等卫生用品,推动家庭护理销量增长6.1%。家庭护理价格小幅上涨
1.5%,是唯一价格上涨的品类,但涨幅仍然低于通胀率。
同样地,清洁意识的提升推动个人清洁用品等个人护理产品的销量增长3%。但个人护理用品价格下跌2%。
两相抵消下,销售额增速从2019年的11.8%猛跌至1.1%。
二.2021年展望
和疫前常态比较
为了全面了解疫情对中国快速消费品销售的影响,我们将2021年一季度与疫情前的2019年同期进行了比较。
总体而言,市场已经开始复苏,但增长依然乏力。2021年一季度,在快速消费品支出缓慢恢复和温和增长的
影响下,销售额同比复合增长率达到1.6%,低于两年前的3%。
尽管平均售价下跌1%,但销售额还是增长了1.6%。这说明销量是推动销售额增长的主要因素,而购物频率的
恢复刺激了销量增长。与此同时,随着中国疫情的有效控制,食品和饮料、个人和家庭护理品类重返“双速增
长”格局。
在《2020年中国购物者报告,系列二》中,我们根据疫情对快速消费品品类的影响,梳理出四种不同的发展
走势。在中国疫情高峰过去整整三个季度后,这些由疫情激发的发展态势已经不再显著。