
受疫情反复影响,1-2 月出行强度恢复一般,民航客流恢复在60 出头,客流TOP3 火车站恢复26%-53%。1、2 月民航国内运力分别恢复至2019 年同期的82%、84%;客流恢复比例分别达到63%、67%,两个月合计超过去年同期水平。从国金数研数据测算,2 月机场客流强度恢复至疫情前同期40%左右。火车站方面,从三个流量最大的火车站郑州站、长安站、南宁站来看,客流在2020 年12 月恢复到疫情前的90%以上外,2021 年全年恢复弱复苏,郑州站全年60%上下的恢复强度,长安站80%上下的恢复强度,南宁站70%左右的恢复强度。今年前两月,火车出行恢复强度较低,郑州站/长安站/南宁站分别在26%、53%、35%左右。本轮疫情涉及深圳、上海等重点城市,预计对民航客流、火车等仍有较大影响,一线城市出行强度下滑明显。
(1)旅游:国内旅游景区客流自疫情后未恢复至疫情前水平,从重点景区黄山风景区、峨眉山景区及宋城来看,客流量仍受疫情影响较大,宋城的恢复好于前两者。
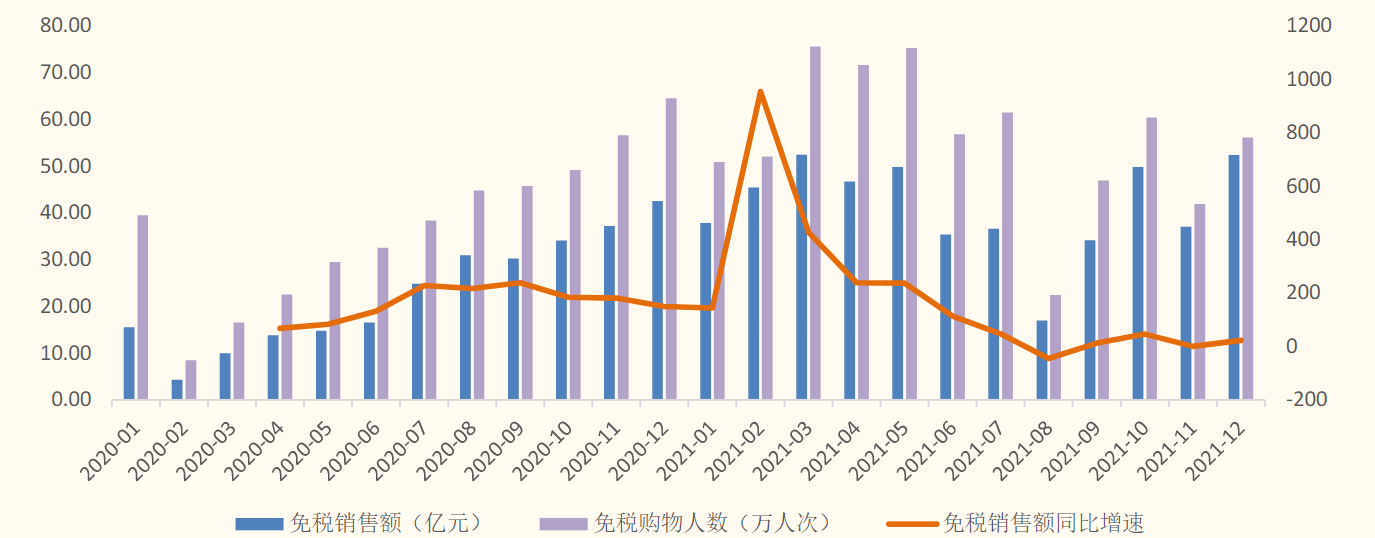
(2)免税:免税销售2020 年、2021 年总额增长,增速受疫情影响较大。从金额来看,单人次免税购物金额从2020 年全年平均的6128.65 元上升到2021年全年平均的7366.81 元,同比增长20.20%;从件单价来看,自2020 年下半年开始缓慢下降,主要由于较大的折扣活动力度;2021 年11 月后件单价有一定的提升。从免税线上gmv 和件单价来看,线上业务Q1 前两个月销售同比增长较快,且件单价环比上升明显,受益于线上业务的拓展以及“3.8”节活动等。后续3 月线下免税业务或受疫情影响。
 (3)线下消费:商圈客流恢复程度仍受疫情所限,餐饮到店消费消费压力大,外卖消费向好。今年1-2 月份,线下商圈客流恢复强度仍较低,分城市等级看,新一线城市、四线城市恢复好于其他层级城市。当前疫情形势较为严峻,除大型商超、仓储会员店的囤货需求外,其余线下商圈消费恢复仍需等待。餐饮方面,从社零数据看,2022 年1-2 月餐饮行业整体边际有所改善,但与消费整体恢复相比仍存一定差距;限额以上餐饮企业表现继续优于行业整体。3 月多地疫情反复加剧,餐饮到店消费压力较大,外卖消费向好。根据2022/3/12~2022/3/18 美味不用等数据,餐饮流水仍承压,营业额相比基准日下滑79.8%,营业门店数、外卖营业门店数较基准日下滑53.6%、43.7%;到店、外卖消费强度较基准日平均下滑32.4%、上升13.9%。
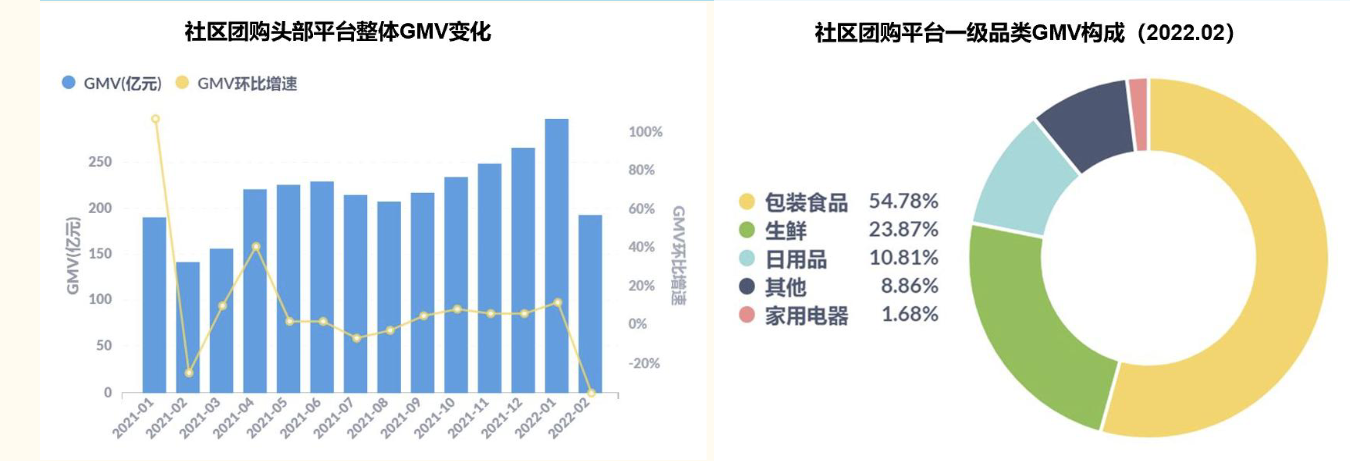 (4)线上消费:线上渠道受益疫情反复,必选高景气,可选和耐用或受物流拖累。3 月以来,奥密克戎本土新冠确诊病例逐步上升,涉及人员传播与物流传播,部分城市带来较为严格的防控措施,使得出行强度下降、消费场景受限,必需品尤其是食品类必需品因囤货出现销量高增,渠道受益主要为线上电商、大型商超、生鲜电商、社区店团购等。不同于2020 年初的情形是,虽然防控同样严格,但是居家办公线上化程度高,办公的高节奏使得宅家消费更多聚焦于“吃”,因此必选消费里的生鲜水果、蔬菜肉类、乳制品、米面等品类预计持续受益,而可选品、耐用品的需求及销售或受物流拖累。