智能计算集群的产业链结构为:1)上游:材料与基础设施;2)中游:智能计算集群供应商;3)下游:各行业算力需求企业。中游的三类服务商中,系统级AI芯片厂商为服务器厂商提供异构计算所用的芯片或板卡;异构智能计算服务器厂商则为各类型数据中心/超算中心提供服务器。值得注意的是,智能云、互联网等领域企业的自建数据中心需求增长,且其中AI服务器比例逐渐增高。
一, 数据中心的存量与增量判断:以国家或地方为建设单位的G端超算中心,服务对象主要为国 家牵头的重点科研单位、高校研究院等,此类超算中心是解决国家安全、科学进步、经济发展与国防建设等重大挑战性问 题的重要手段,近两年受国家与地方的高度重视与扶持,建设与升级超算中心的趋势愈加明朗。但由于数据网络安全与计 算精度要求高,建设周期较长,此类超算中心的数量在中短期内增长缓慢,长期来看则会成为替换存量与增量增长的贡献 主力之一,以智能云厂商或IDC服务商为建设供应主体的B端超算/数据中心,为互联网公司、其他类型的企业或事业单 位提供主机托管、资源出租、增值或应用服务,是存量与增量市场变化主要推力。
二,从市场变化趋势来看:1)存量市场: 日渐增加的AI计算负载需要处理力更强、能耗承受度更大的数据中心,同时,一系列有关控制数据中心PUE值的节能审查 规定相继出台,一味盲目扩建、新建数据中心已难合时宜,促进老旧数据中心绿色化改造的减量替代方案因此诞生。微型、 中小型数据中心会逐渐被改造为集约型的大型数据中心,符合节能减排相关标准、机柜数量与异构组合增多的集约型超算/ 数据中心将在存量市场中占据主流。2)增量市场:考虑到边缘计算可分担AI计算任务、兼具低延时优势,管理边缘计算 中心则需要布局相应的大型云端数据中心,故增量市场会被异构的边缘计算数据中心与云端超算或大型数据中心扩充。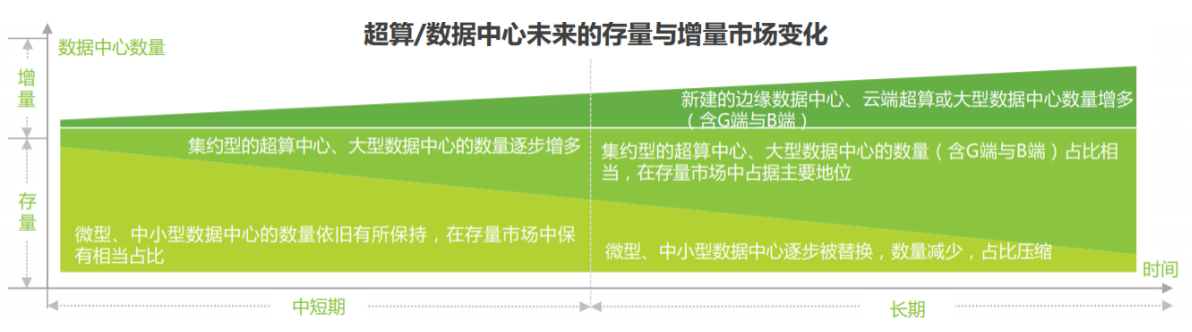
三,AI服务器综合能力维度:资源配置相互协作,共同决定AI服务器综合能力强弱 吞吐量、响应时间、并发数与业务成功率等技术评价指标往往是一台AI服务器在各种资源运行协作下产生的结果,要评价 AI服务器的综合能力,需追溯到最根源的资源配置上,查看软硬件搭配的综合情况。艾瑞在此处将AI服务器的综合能力维 度分成三部分:板卡芯片组配置、硬盘-网络带宽-操作系统、机箱结构设计。板卡芯片组是AI服务器运行效率的核心,主 频高、核心数多的CPU搭配小面积、高频率、算力强的加速芯片,并结合互联互通的总线与充足的内存,才能保证更高的 吞吐量、更多的并发数与更低的延迟。硬盘-网络带宽-操作系统是AI服务器的运作基础,硬盘存储空间与网络带宽的大小 影响着AI应用与用户数据存储的上限与线上接入数据的快慢,操作系统则影响着数据与访问的安全性、执行的效率与稳定 性。由于AI服务器配置多个GPU或其他的系统级芯片,在助跑AI模型时会散发较多的热量,因此AI服务器物理环境的安全 稳定、机箱的通风散热设计亦是需要考虑的因素。
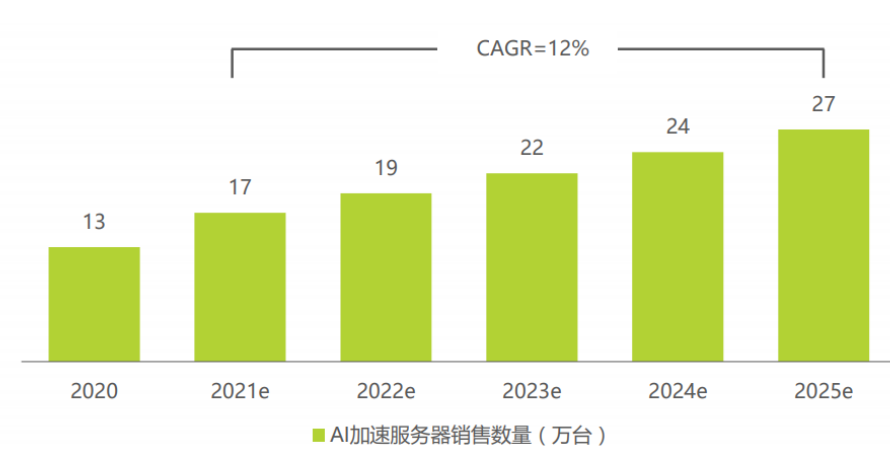
2020-2025年中国AI加速服务器销售数量