
2021年以来疫情逐渐好转,美联储政策仍未收紧 , 二季度疫情一度出现反复;在6月以来,全球疫情再现病例逐渐减少。 美国目前的就业水平与疫情前仍有较大差距,救济金导致主动失业比例相对高。 美联储议息会议论调偏鹰,QE缩减预期增加,但目前仍未实施收紧政策。
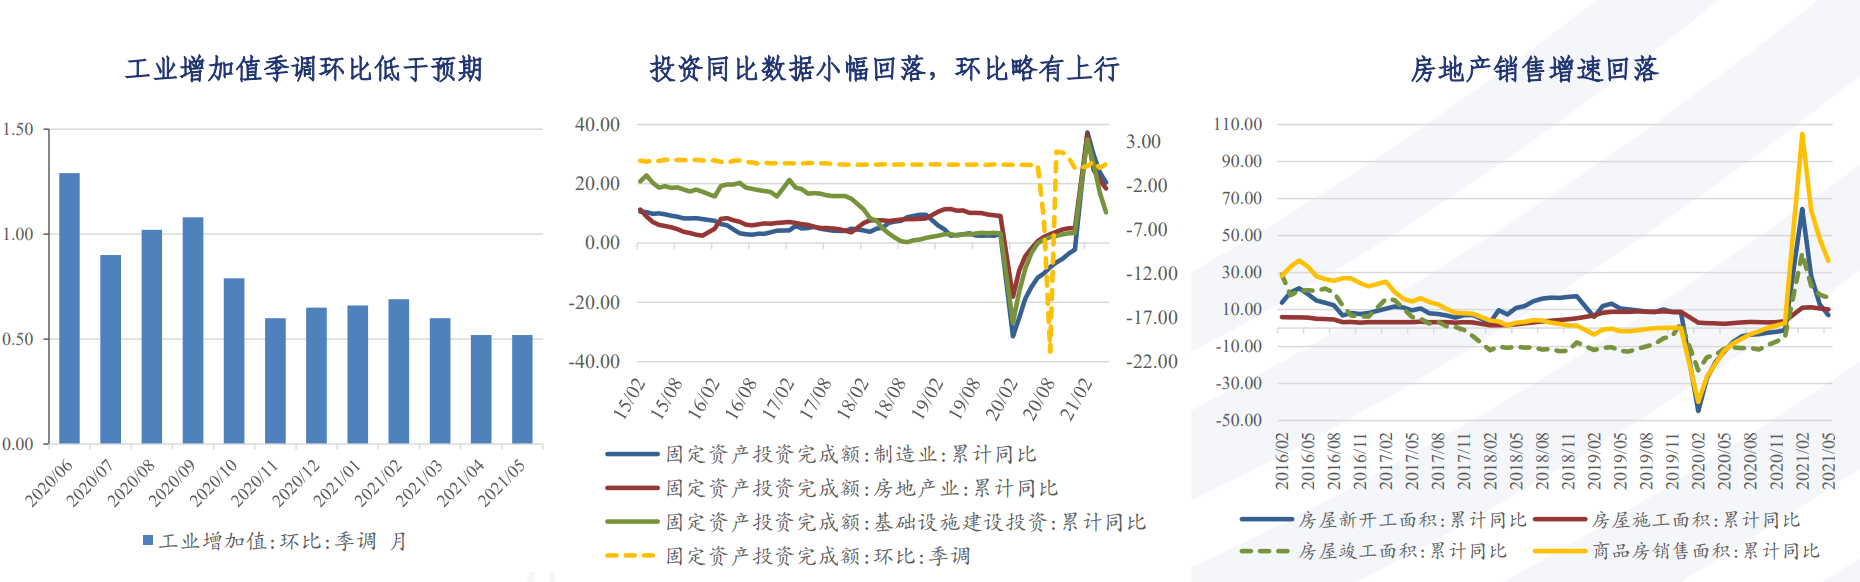
(1)生产端有所回落,需求端增速下行 ,工业增加值季调环比低于预期,生产端动能有所回落。 基建投资、房地产投资增速均保持下行态势,房地产销售增速回落,地产调控可能
继续趋紧。
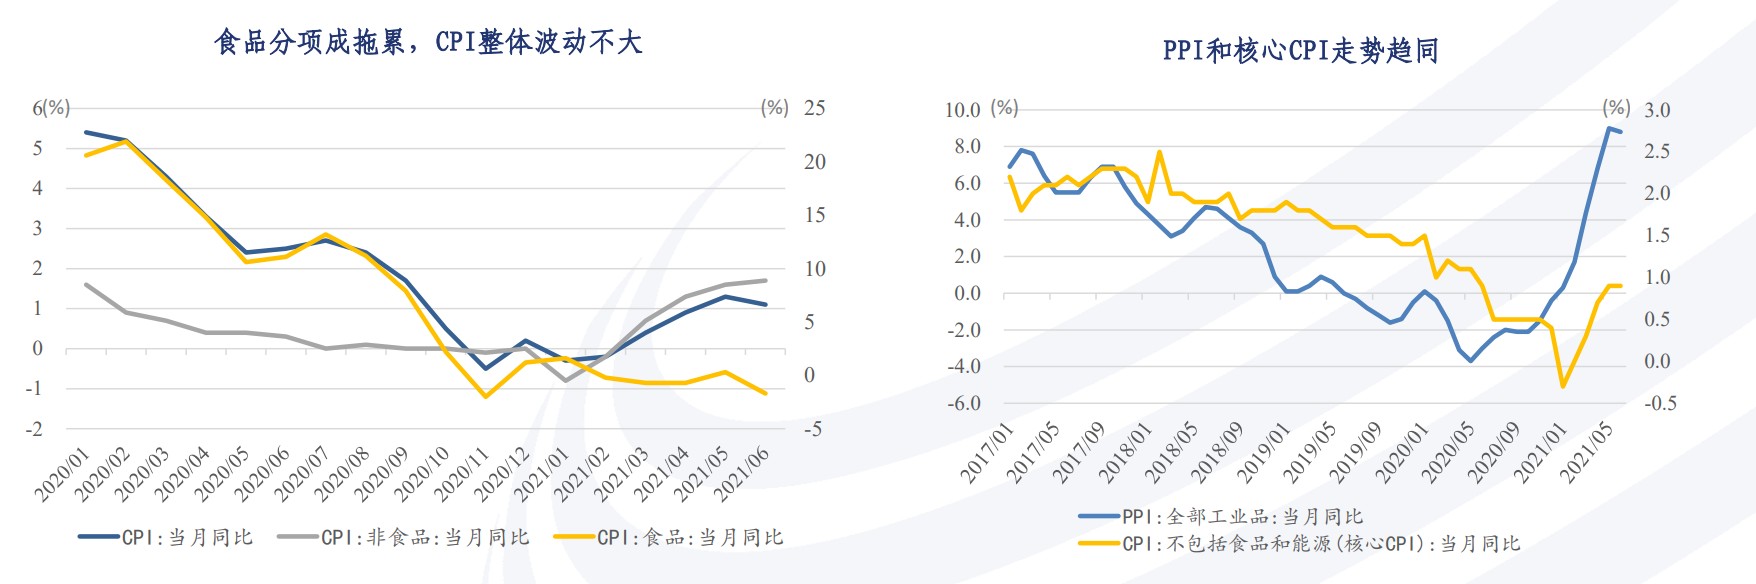
(2)物价:PPI高位震荡,核心CPI处于低位 , 全球经济复苏共振,此前PPI持续上行由供需共同驱动,内外供需错配,欧美需求
加速修复叠加资源国供给受限。目前大宗商品价格保持高位震荡。 分项CPI表现分化,核心CPI处于低位。
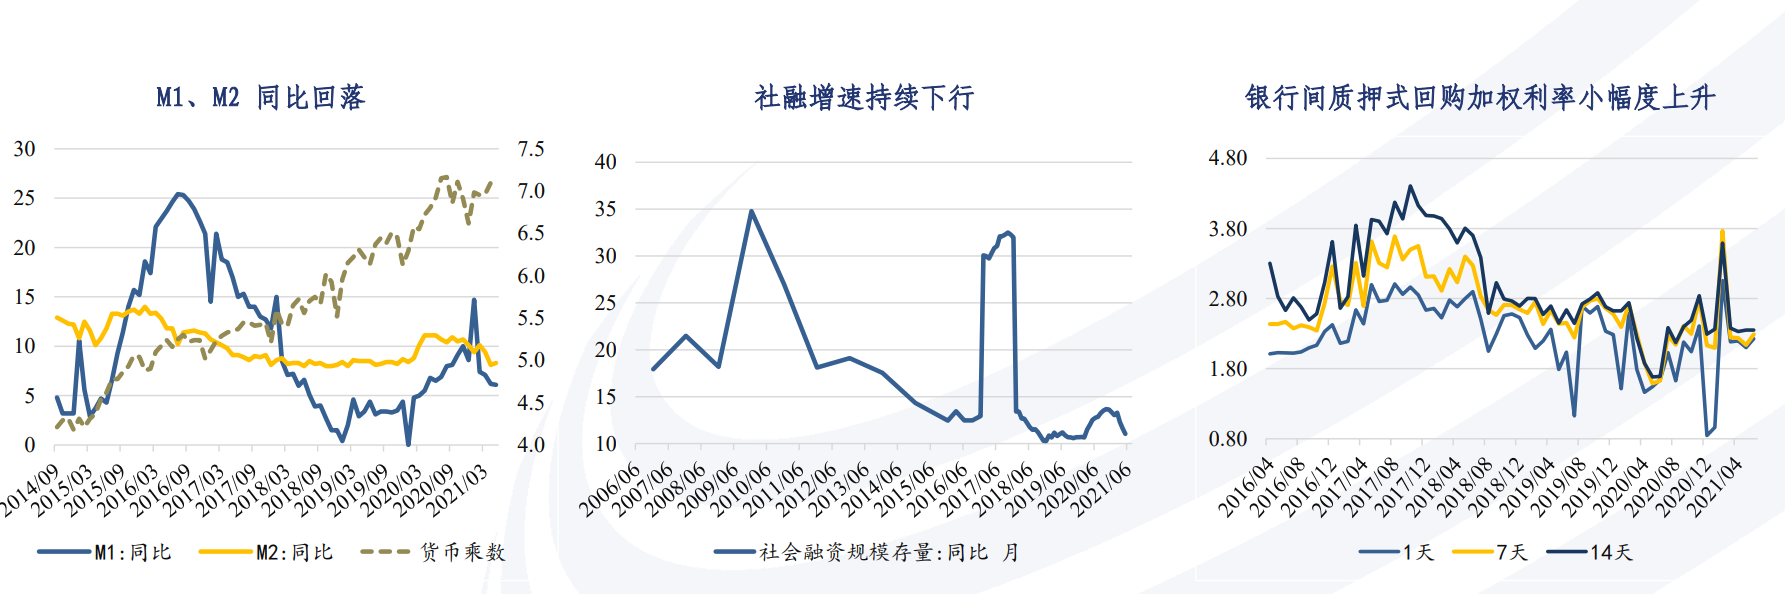
(3)货币政策:社融增速下行,结构持续优化 6月M1增速继续回落,M2小幅回升。 社会融资增速继续下行。 中长期贷款在整体信贷中维持高占比,信贷结构持续优化。
(4)大类资产配置:商品高位徘徊,股债均进入震荡阶段 ,全球经济复苏持续演绎,大宗商品价格走高,当前处于高位震荡,通胀影响高点或已过去。 二季度大类资产普涨,价格表现为原油>REITS>股>商品>债>美元指数。 国内处于“紧信用+稳货币”的格局,股债均处于震荡阶段。
◆ 下半年商品价格可能高位回落,内需提振偏弱的情况下,预期流动性偏宽松,可能会带动股、
债阶段性上行。