
2021 年 1 至 10 月,贵州省出口价格指数和出口数量指数出现明显分化。2020 年新冠疫情爆发以后,国内、外供应链均受到大幅度的冲击,全球贸易品呈现短缺状态。由于中国率先成功控制疫情并实现疫情防控常态化,出口产能迅速恢复和稳步扩张。国外疫情则广泛蔓延且不断反复,供应链迟迟无法恢复正常。随着全球经济复苏,中国出口品面临的海外需求持续增加,导致出口数量大幅上涨。叠加低基数效应影响,2021 年 1 至 10月出口数量指数同比增速大幅上升,平均同比增速为 27.9%,2 月增速甚至远超历史记录,达到 144.6%,随后逐渐下降。出口价格指数方面,一方面受前高后低的基数影响,另一方面受大宗商品价格大涨的影响,2021 年前 4 个月波动下降,随后逐渐上升,9 月创下 2012 年以来的最高值 10.6%,2021 年 1 至 10 月出口价格指数平均同比增速为 2.3%。
(1)分产品来看,不同类型产品的出口价格指数并无分化,均受到基数效应和大宗商品价格上涨的影响。出口数量指数在不同类型的产品中表现不同,受基数效应影响,与疫情防控有关的纺织原料及纺织制品的出口数量指数 2月大幅高于机电类产品的出口数量指数,随后前者同比由升转降,明显低于后者。
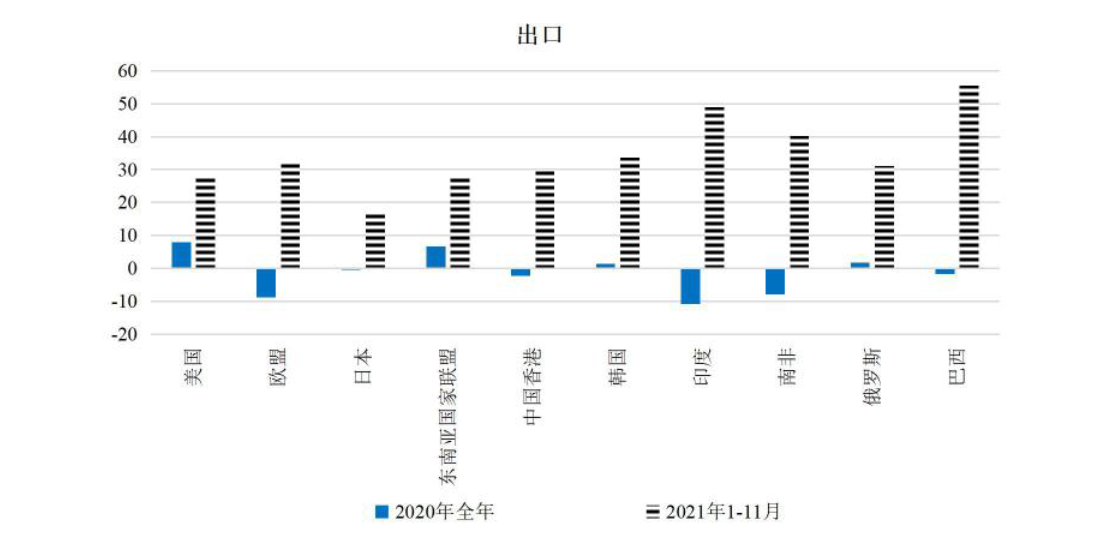
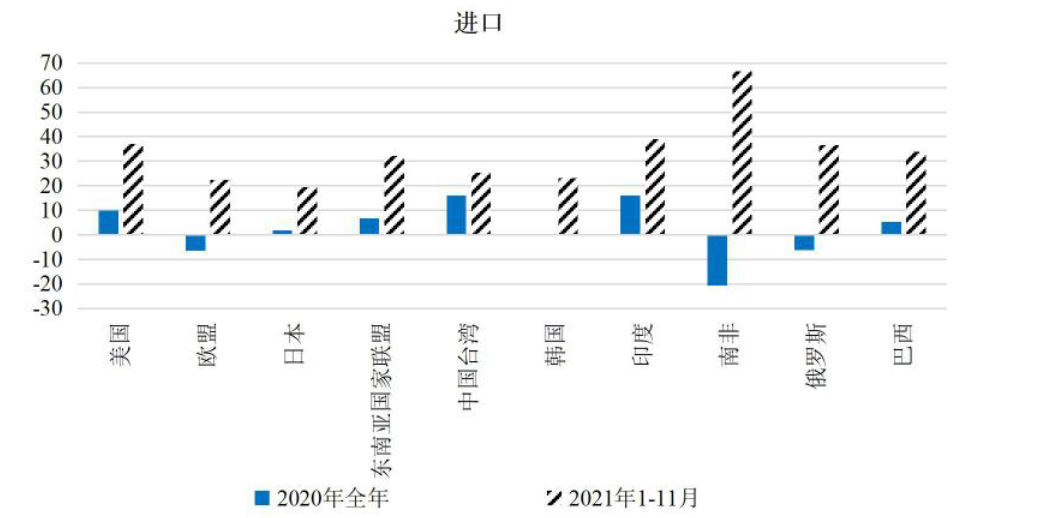
受去年较低的基数效应的影响,2021 年以来,中国的出口和进口均呈现出较高的增速度,且增速在国别间的差异有所减小。出口方面,2021 年 1 至 10 月,中国对主要贸易伙伴国的出口均保持较高增速,尤其对巴西、印度、南非等发展中经济体的出口增速最高,对美国、欧盟和东盟的出口增速也维持在较高水平,出口增速相对均衡。进口方面,中国经济的持续复苏和进口价格的上涨带动了中国从各贸易伙伴国的进口增速,中国从南非、印度、美国的进口增速相对较高,从其他贸易伙伴的进口增速相对略低。其中,从南非、印度进口增速主要由矿产品等基础工业原料的进口所拉动,反映了国际大宗商品价格的上涨和国内需求的好转。
(2)分贸易方式来看,2018 年以来,加工贸易增速和一般贸易增速开始分化,加工贸易增速显著低于一般贸易增速,全球疫情大流行进一步加剧了这种分化。2021 年 1 至 10月,无论是出口还是进口,其一般贸易与加工贸易的增速差距均进一步扩大。主要原因在于:第一,正如课题组一直强调的,加工贸易两头在外,产业链相对一般贸易更长,产业链的更大部分暴露在疫情风险更高的欧美、东南亚等国家和地区。因此,加工贸易更高的风险暴露决定了其受到的国外疫情风险的影响也越大。其次,加工贸易以中间产品为主,相对于最终产品,中间产品对贸易成本变化的敏感性更高,更易受到外部冲击的影响。因此,在全球疫情风险持续、出口集装箱短缺导致出口成本上涨的情况下,以中间品为主的加工贸易受到的负面影响更大。第三,长期来看,中国制造业持续转型升级,一个直接的结果是加工贸易增速和所占份额都在逐步减小。第四,防疫物资和跨境电商的快速增长是支撑一般贸易持续快速增长的主要动力。