
淘特为阿里旗下的独立APP,专注服务于追求高性价比产品的下沉
市场,为价格敏感消费者提供源头直供好货。阿里全方位资源协同下的产品源
头直供及工厂直营模式构筑淘特核心优势,使平台实现快速发展,目前淘特年
度活跃消费者已超1.9亿,成为下沉电商核心玩家,建议投资者积极关注。
➢ 淘特为阿里旗下专注于性价比市场的独立电商平台。淘特专注服务于追求高性
价比产品的下沉市场,为价格敏感消费者提供源头直供好货,与阿里旗下淘宝天
猫等平台定位形成区隔,且淘特在业务上具备较强独立性,与淘宝在流量端相互
独立。淘特将助力阿里持续提升在下沉市场的渗透率,同时阿里的多元电商矩阵
使淘特可以专注特价电商定位,无竞对向上升级寻求增量的压力。
1. 下沉市场蕴含巨大消费潜力,成为电商新增量重要来源。下沉市场指三线及以下城市、
县镇与农村地区的市场。据Trustdata数据,2020年我国下沉市场拥有全国超七成的人
口,人口总规模超10亿。近年来,下沉市场消费能力不断增强,但市场内商品多样性
不足、缺乏高质量商品供给,消费者需求未被有效满足,消费升级趋势明显。随着电
商渗透率的提升,我国下沉市场蕴含巨大消费潜力,构筑电商新增量重要来源。商务
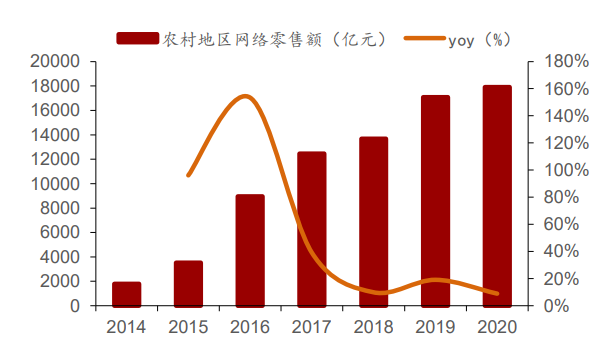
大数据监测显示,2020年全国农村地区网络零售额达1.79万亿元,同比增长8.9%,占网
络零售额的比例达到15%。据QuestMobile,2019年双11期间,淘宝、拼多多等电商平
台超6成新增用户来自下沉市场。
农村地区网络零售额
2.下沉市场消费者对价格敏感,偏好高性价比商品。下沉市场消费者平均收入水平不高,
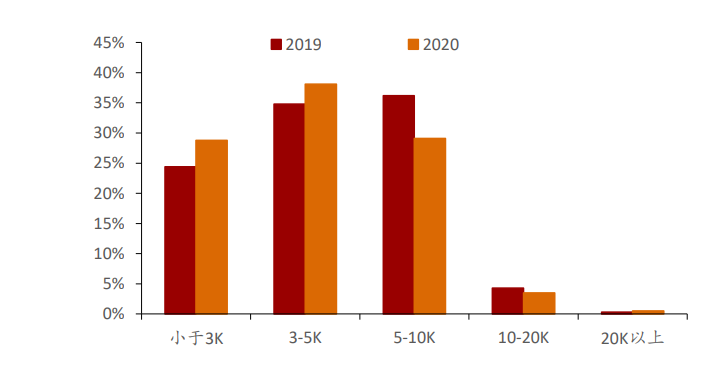
对商品价格变化较为敏感,消费决策易受商品价格波动影响。据MobTech,2020年我
国高达66.9%的下沉市场用户月收入低于5000元,且月薪五千以下人群占比较2019年
有所提升。相较于一二线城市,下沉市场消费者拥有更多闲暇时间,更有精力在不同
平台间进行比价,参与平台活动以获取更低商品价格的意愿也更为强烈。据艾瑞咨询,
下沉市场用户在闲暇无目的性浏览电商平台时,更偏好浏览便宜实惠商品及打折商品。
且下沉市场消费者在追求低价的同时,对产品质量亦有一定要求,更希望获得高性价
比商品,而非低价低质商品。
图:下沉市场用户月收入分布
3.头部电商相继加大下沉市场开拓力度,
➢ 头部电商平台加大下沉市场开拓力度,相继推出举措提升下沉市场渗透率。阿里先后
推出聚划算、淘特,拼多多持续深耕下沉市场,京东推出社交电商平台京喜。产品源
头直供叠加社交电商模式持续抢占传统电商份额,对下沉市场的争夺成为电商后半场
变革方向。
➢ 阿里先后推出聚划算、淘特,加速下沉寻求增量。阿里于2011年推出聚划算,于2020
年上线淘宝特价版,均主打下沉市场,但二者存在一定差异。聚划算主要覆盖品牌官
方正品,与天猫业务为一体。淘特主要覆盖产地、品牌及工厂直供商品,为独立运营
平台。2020年618期间,聚划算超35个品牌单品销售额破亿,超1200款品牌单品成交千
万,超8000款品牌单品成交过百万。成立仅一年多的淘特,年度活跃消费者已超1.5亿。
2021财年,阿里约70%的新增年度活跃消费者来自欠发达地区。
➢ 社交电商平台拼多多飞速发展,超六成月活用户来自下沉市场。拼多多成立于2015年,
以社交拼团为核心模式,秉承“好货不贵”运营理念,为消费者提供补贴折扣大牌商
品、原产地农产品、工厂产品和新品牌商品等。拼多多GMV从2018年的4716亿元增至
2020年的16676亿元,复合年增长率高达88%。2021年3月,拼多多月活跃用户中约
60%来自三线及以下城市。
➢ 京东推出社交电商平台京喜,专攻下沉市场。2019年9月,京东拼购APP更名为“京
喜”,作为全新APP上线。京喜主打“低价不低质”理念,产品多为产地直采或工厂
直供。其通过社交拼购玩法,刺激用户多级分享裂变,实现商家低成本引流及用户转
化。京喜70%的用户来自3-6线城市,2020年Q2下沉新兴市场用户订单量环比增长
84.2%。2021年Q1,京东下沉市场新用户占比达81%。