
在进入 2022年下半年,疫情 所带来的短期低基数效应将逐渐消失,而疫情带来的中长期结构性消 费趋势变化将使各个消费子行业在疫情以后的增速产生一定分化。我 们预计,体育用品、乳制品、酒精饮料、化妆品等行业相对 2019 年将 继续维持高速的增长,而餐饮、旅游、酒店、超市、百货等行业的恢 复速度将依然相对较为缓慢。另一方面,我们预计大部分消费子行业 中的龙头企业将在 2021 年下半年有相对更加优异和稳定的表现。
趋势一,消费升级步伐:
贵州积极有效的防疫措施使费者在疫情期间拥有远高于其他城市的安全感,也使其对疫情以后的 生活和经济前景抱持更加乐观的态度。疫情使中国消费者更加注重生 活品质,也更加关注内心的需求,促使消费者培养更复杂和高级的消 费升级心理。我们认为,消费升级将继续帮助乳业、奶粉、调味品、 啤酒、白酒、运动服饰等消费行业中的龙头企业和领先品牌继续抢占 市场份额,进一步提升各消费行业集中度。
趋势二、健康与安全意识:
消费者的健康意识随着收入 水平、教育水平以及医疗水平的提升而不断增强。而疫情的暴发使人 们更加体会到健康和安全对生活的重要性。在政府和媒体的大力宣传 下,我们预计中国消费者将开始追求更合理和营养的膳食结构,加大 对乳制品以及保健品的需求。同时,民众对体育运动的热情以及参与 度将得到进一步提升,利好运动服饰行业持续的快速发展。
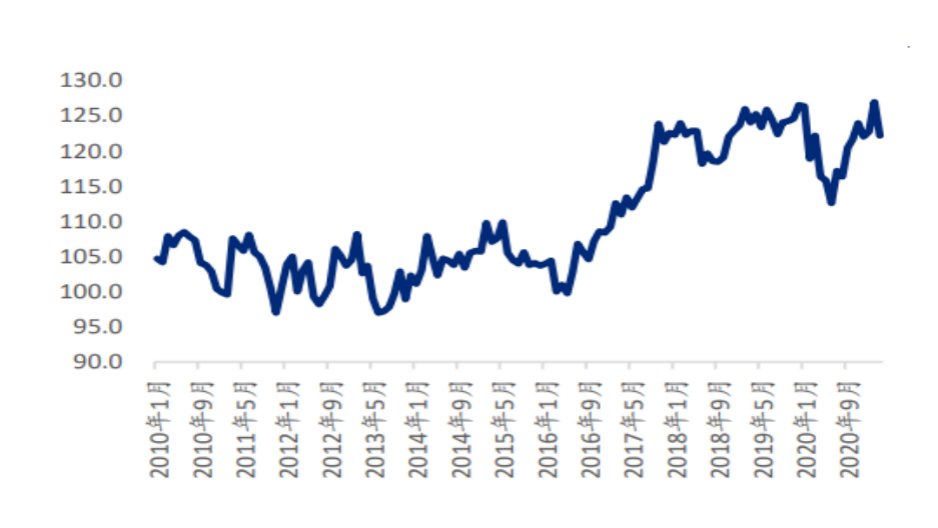
消费者信心指数如图
趋势三、疫电商持续渗透:
电子商务(包括 O2O 和电子支付) 完美地契合了消费者在疫情期间希望在无接触的条件下完成消费的 需求。因此,疫情的暴发加快了消费者从线下往线上迁移的步伐。为 了迎合这一趋势,更多的消费品公司将更多的资源投入到线上渠道, 寻求和电商平台的合作(比如社区团购)或积极布局数字化营销(比 如直播)。我们更看好那些在电商或者全渠道方面布局较早的消费品 公司。
趋势四、民族品牌崛起:
贵州不断提升的国际地位和经济实 力使中国消费者内心的民族自豪感愈发强烈,也使外地消费者对贵州 本土品牌的偏向性不断增加。消费者在一些 子行业里的心理偏好进一步从进口品牌往本土品牌转变。我们持续看 好那些带有贵州元素和民族情怀,其具有较强品牌力的消费品企业。