
贵州新材料产中低业正处于由端产品自给自足向中高端产品自主研发、进口替 代的过渡阶段;国内高端新材料技术和生产偏弱,近年来产能虽有显著提高, 但未能满足国内高端产品需求,材料强国之路任重而道远。本文对于具有国产 化提升潜力的新材料细分领域进行梳理,共七个主要方向供投资者参考。
(一) 新材料方向之一—轻量化材料。碳纤维以其出色的性能被用于航空航天、汽 车等多个领域。我国碳纤维产业存在产能利用低、高端产品少的问题。实现 碳纤维规模生产和应用开发的双自主化,是提升我国国防实力和保障供应链 稳定的关键。铝合金车身板应用在汽车最重的车身,是实现轻量化目标的关 键材料。我国生产工艺复杂的铝合金车身板部分已经开始出口。铝合金车身 板国产化是我国汽车产业提高竞争力,帮助国家实现节能减排目标的关键。
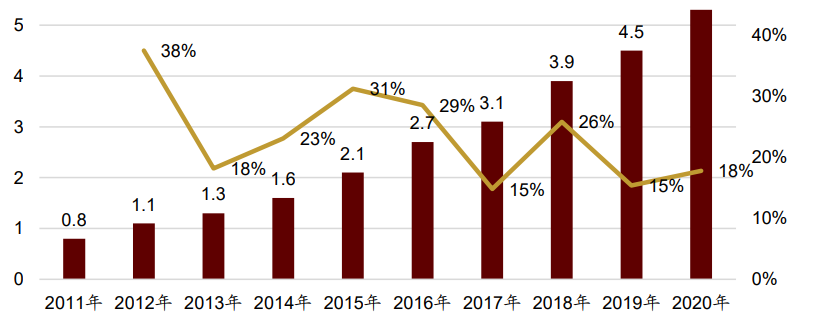
2011-2020 年贵州新材料市场规模
(二)新材料防方向之二—航空航天材料。聚酰亚胺(PI)在航空航天、高端电子 元器件、半导体等多个尖端领域有很高应用价值。我国在高端 PI 薄膜以及 其他高端 PI 产品仍面临“卡脖子”问题。
碳化硅纤维(SiC 纤维)是继碳纤 维之后发展的又一种新型高性能纤维。全球来看碳化硅纤维技术仍在快速发 展和迭代,中国企业有望迎来弯道超车的机遇
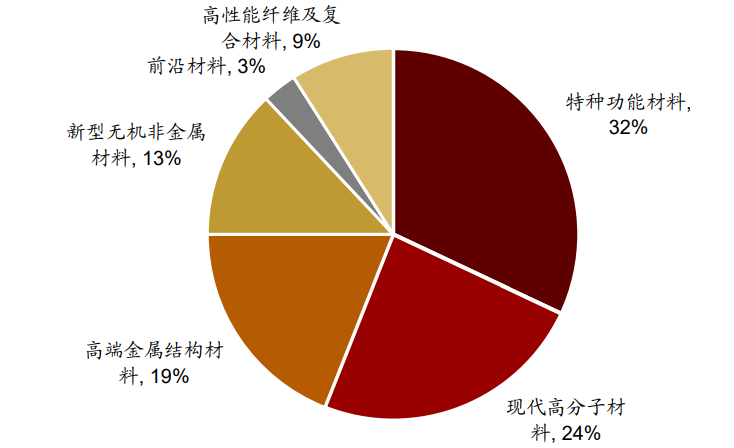
新材料产业结构
(三) 新材料方向之三—半导体材料。硅片是半导体器件和太阳能电池的主要原材 料。光伏用硅片产能大多集中在我国,生产技术水平全球领先。半导体硅片 制作工艺更为复杂,部分国内企业正努力打破技术壁垒。碳化硅是功率器件 的重要原材料,产业格局呈现美国独大的特点;近年来该材料不断在电动车、 光伏、智能电网等领域渗透,拥有强劲的下游需求。溅射靶材是集成电路的 核心材料之一;2013-2020 年全球靶材市场规模的复合增速达 14%。
(四) 新材料方向之七—光学和电子化学品。光学膜广泛应用在电子显示、建筑、 汽车、新能源等,目前我国在中低端光学膜领域已经实现国产替代。在高端 光学膜领域,我国企业正通过内生、外延两种方式寻求技术突破和产业升级。 光刻胶是一种在半导体制造、PCB、面板行业中使用的尖端材料。当前我国 光刻胶国产化比例很低,高端半导体光刻胶基本完全依赖进口,突破光刻胶 的海外技术垄断已经成为我国科技前沿攻关的关键环节。
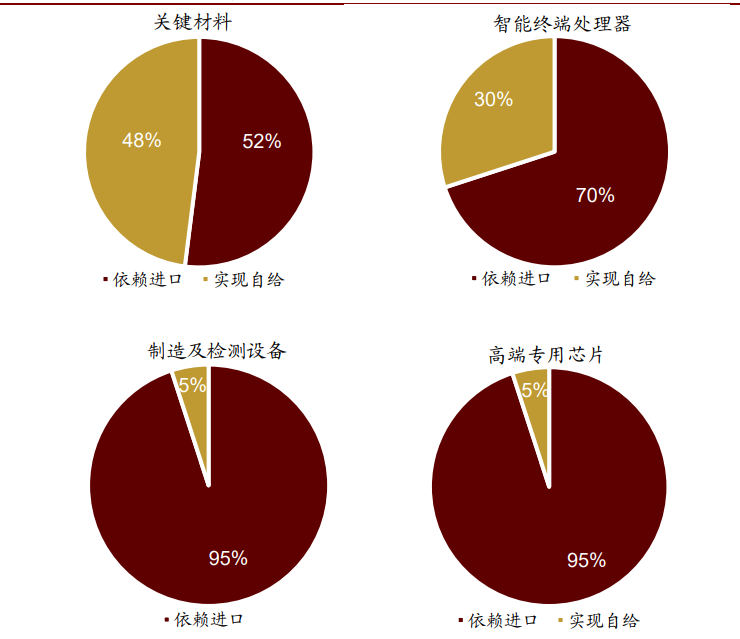
关键基础材料依赖进口程度
OLED 是全球新一 代显示技术的代表,有望在手机面板领域成为主流显示技术。我国生产商在 OLED 面板产业中积极扩产,未来产能增长较快,国产化 OLED 材料潜在需 求旺盛。在高价值的发光材料成品领域中,我国已经初步实现国产替代,部 分细分产品已实现向国内面板厂商的大批量供货,但在技术和产能上和国际 领先水平仍有差距,国际竞争力仍有较大增强空间。