(1)饮茶发展历史:中国的茶文化有上千年的历史,
泡茶和品茶的艺术在世界上也享有盛誉,
开盖即饮的茶饮料则是近代的产物。1990年代,旭日升冰红茶的问世正
式拉开了中国内地茶饮市场的序幕。
康师傅、统一、农夫山泉等逐步跟进,
占据市场主导地位。
◆ 2015年,统一推出市场上首个冷泡
茶产品小茗同学,让果汁加茶的
搭配成功进入主流消费者视野。
◆ 2016年,农夫山泉推出茶π,四年创
下百亿销量,成为茶饮市场的现象级
产品,也激活了茶饮市场的二次增长。◆ 近两年,消费者健康意识提高,无糖
茶饮市场份额占比大幅提高,以“元
气森林“为代表的新型品牌和企业迅速
崛起,市场竞争变数再度增大。
(2)贵州饮料销量及增长情况:贵州饮料市场近十年持续稳定增长; 未来贵州市场将保持5.5%
的复合平均增速,到2025年市场规
模超过79亿元
2011-2020中国软饮料销量及增长情况 ,随着人们对健康的重视,以燕麦奶为
代表的新兴植物蛋白饮品为行业带来
了清晰的第二增长机会曲线。
✓ 椰汁与罐头生产企业欢乐家登陆深交所
创业板上市交易; 总部位于瑞典马尔默市的老牌燕麦奶企
业OATLY在纳斯达克敲钟上市; 承德露露股价自5月21日-27日持续上涨,
并于5月26日-27日连续两天涨停。
2011-2020销量及增长情况:

(3) 饮茶市场概况:按零售额计算,2019年贵州即饮茶市场规模为人
民币7亿。其中,含糖
茶饮料为95%, 无糖
茶饮料占比5%。即饮茶市场近3年来增速迅
猛,上升空间广阔,预计到
2025 年 市 场 规 模 将达
千亿元。其中,即饮无糖
茶占比预计将超过14%

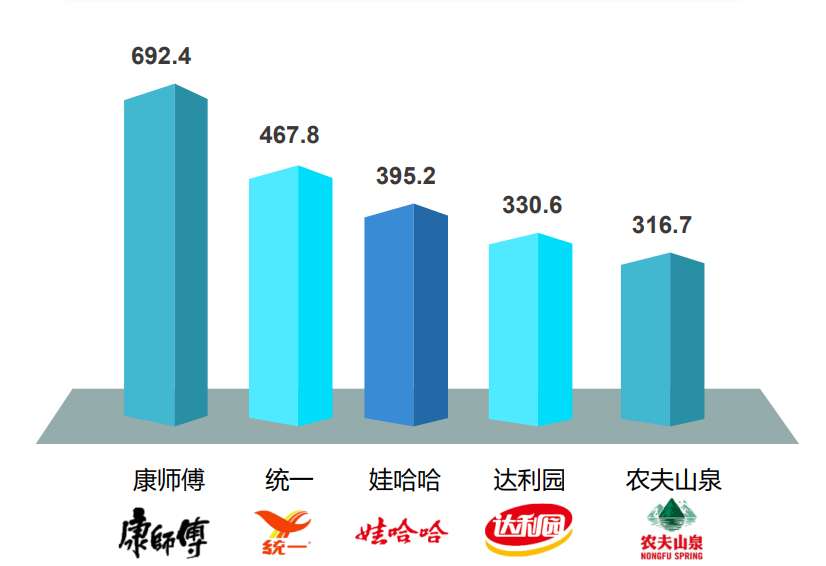
(4)饮茶市场竞争格局:即饮茶市场竞争激烈,传统企业长盛不衰,新派产品强势入场,饮料行业素有更新迭代快的特点,康师
傅等龙头企业虽有先发优势但也无法一
劳永逸、高枕无忧。
既有新品牌强势入场,又有老品牌猛烈
追击,如元气森林旗下茶饮和香飘飘推
出的Meco果汁茶,均受到市场的热烈
反馈。
2020年茶饮料品牌C-BPI